Digitális pénz mindenhol: kényelmesebb fizetés vagy nagyobb kontroll?

Cikk meghallgatása
A készpénz használata világszerte fokozatosan visszaszorul, miközben egyre több ország vizsgálja vagy teszteli a központi bankok által kibocsátott digitális valuták bevezetését. A változás gyorsabb és kényelmesebb fizetést ígér, ugyanakkor fontos kérdéseket vet fel a pénzügyi adatvédelemről, az állami ellenőrzésről és arról, hogy mekkora önállóság marad egy egyre inkább digitalizált pénzügyi rendszerben.
A készpénztől a digitális pénzig
A készpénz háttérbe szorulása nem egyik napról a másikra történt. A bankkártyák elterjedését az internetes fizetések, majd az okostelefonos és biometrikus azonosítással működő rendszerek követték. Ezek gyorsabbá és egyszerűbbé tették a vásárlást, ugyanakkor minden egyes tranzakcióról digitális adat keletkezik. A készpénz ezzel szemben lehetőséget ad arra, hogy egy vásárlás ne kapcsolódjon automatikusan egy konkrét személyhez.
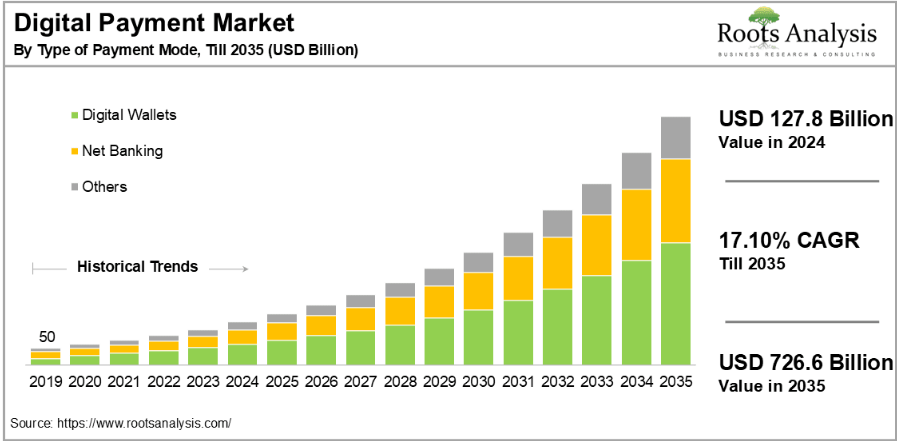
A digitális fizetések piacának alakulása (előrejelzés historikus trend alapján) – Forrás: RootsAnalysis
A koronavírus-járvány tovább gyorsította ezt a folyamatot. Sok üzlet és szolgáltató előnyben részesítette a digitális fizetést, miközben az online vásárlás is jelentősen elterjedt. Érdekesség, hogy az Egyesült Államokban 2019 és 2021 között a készpénzes tranzakciók aránya 26 százalékról 20 százalékra esett vissza.
Ezzel párhuzamosan a központi banki digitális valuták, vagyis a CBDC-k fejlesztése is felgyorsult. Több mint 130 ország vizsgálta valamilyen formában a digitális jegybankpénz lehetőségét, és több államban már működő rendszereket is létrehoztak. Kína digitális jüanja az egyik legismertebb példa, miközben az Európai Unióban a digitális euró előkészítése zajlik.
A CBDC azonban nem egyszerűen egy digitális bankjegy lenne. A rendszer kialakítása számos olyan új funkciót tehet lehetővé, amelyek a jelenlegi digitális fizetési rendszereknél kevésbé megszokottak. Ilyen például a feltételes fizetés, amelynél egy tranzakció csak egy előre meghatározott feltétel teljesülése után történik meg.
Ez is érdekelhet még: Mi az a CBDC? A kriptovaluták legnagyobb fenyegetése?
Programozható pénz, nagyobb ellenőrzés?
A programozhatóság és a feltételes fizetés között fontos különbség van. Programozható pénz esetében maga a pénz felhasználása korlátozható például egy adott célra, időszakra vagy földrajzi területre. Egy támogatásnál elméletben meghatározható lenne, hogy az összeget csak bizonyos termékekre lehessen elkölteni. Hasonló, korlátozott felhasználású megoldásokat a mindennapokban is ismerünk, például a Szép kártya esetében.
A digitális euró jelenlegi tervei szerint azonban maga az európai központi banki digitális pénz nem lenne programozható. Az Európai Központi Bank álláspontja szerint nem lehetne előre meghatározott célokhoz, időszakokhoz vagy földrajzi területekhez kötni a használatát. Ugyanakkor a rendszer támogathat feltételes fizetéseket, például egy online vásárlásnál, amikor a pénz csak a termék kézbesítése után kerül a kereskedőhöz.
Kínában a digitális jüan tesztelése során már alkalmaztak olyan ösztönzőket, amelyeknél a felhasználóknak meghatározott időn belül kellett elkölteniük a kapott összeget. Ez azonban nem jelenti azt, hogy minden CBDC ugyanilyen módon működik, hiszen az egyes országok rendszerei eltérő célokat és szabályokat követnek.
Az Európai Unió digitális euróval kapcsolatos terveiben szintén fontos szerepet kap az adatvédelem és a használati korlátok kérdése. A digitális euróhoz birtoklási korlát kapcsolódna, amelynek célja elsősorban a bankbetétek nagyarányú áthelyezésének megakadályozása. Emellett offline fizetési lehetőséget is terveznek, amelynél a tranzakció részletei a jelenlegi elképzelések szerint nem kerülnének továbbításra a fizetési rendszer felé, így a megoldás készpénzszerű adatvédelmet kínálhatna.
A nagyobb kérdés az, hogy egy egyre digitalizáltabb pénzügyi rendszerben mennyire válik nyomon követhetővé az emberek pénzügyi élete. Ha a tranzakciók digitális rendszereken keresztül zajlanak, a vásárlási szokások és pénzmozgások részletesebben elemezhetők. A mesterséges intelligencia pedig képes lehet ezekből az adatokból összetett viselkedési mintákat felismerni.
Ez azonban önmagában nem jelenti azt, hogy minden CBDC automatikusan teljes körű megfigyelési rendszerré válna. A technikai kialakítás, az adatvédelmi szabályok és a hatóságok hozzáférési lehetőségei országonként eltérhetnek. Éppen ezért a digitális pénzek bevezetésénél az egyik legfontosabb kérdés az lesz, milyen adatvédelmi és jogi garanciákat építenek be a rendszerbe.
Mi történik, ha a készpénz eltűnik?
A készpénz fokozatos eltűnésével nem csupán egy fizetési mód veszíthet jelentőségéből. Megszűnhet az egyik legegyszerűbb lehetőség is arra, hogy valaki a digitális pénzügyi rendszeren kívül tartsa és használja a pénzét.
Egy teljesen digitalizált gazdaságban egy technikai hiba, kibertámadás vagy szolgáltatói korlátozás közvetlenül befolyásolhatja, hogy valaki hozzáfér-e a pénzéhez. Ugyanakkor a digitális fizetéseknek kétségtelen előnyeik is vannak: gyorsabbá tehetik a tranzakciókat, csökkenthetik a készpénz kezelésének költségeit, és olyan emberek számára is könnyebbé tehetik a pénzügyi szolgáltatások használatát, akik korábban nehezebben fértek hozzájuk.
A következő évek egyik legfontosabb kérdése ezért nem egyszerűen az lesz, hogy készpénz vagy digitális pénz, hanem az, hogy a két rendszer mennyire tud egymás mellett létezni. Fontos szerepet kaphatnak az adatvédelmi szabályok, a digitális pénzek felhasználásának keretei, a készpénz elfogadásának lehetősége és az, hogy a felhasználók rendelkezzenek valódi alternatívákkal.
A digitális pénz önmagában nem jelent sem automatikusan nagyobb ellenőrzést, sem nagyobb biztonságot. A végeredményt az határozza meg, hogyan építik fel a rendszereket, milyen jogi garanciákat alkalmaznak, és mekkora hozzáférést kapnak az adatokhoz az állami és pénzügyi intézmények. A készpénz visszaszorulása mellett ezért egyre fontosabb kérdéssé válik, hogy a digitális korszakban hogyan őrizhető meg a pénzügyi önállóság és az emberek magánéletének védelme.
Költs kriptóból közvetlenül a Kraken Krak Mastercarddal!
MI A TEENDŐD?- Regisztrálj a Krakenre a linkünkkel.
- Igényeld meg ingyenesen a Krak Cardot.
- Add hozzá Apple Payhez vagy Google Payhez.
- Vásárolj közvetlenül Kraken egyenlegedről akár 400+ kripto- és fiat eszközzel.
- Élvezd a 2% cashback-et a vásárlások után, havi vagy éves kártyadíj nélkül!