Folyamatban van a digitális euró fejlesztése, de még csavargatják a szabályait

Cikk meghallgatása
José Luis Escrivá, a Spanyol Nemzeti Bank elnöke rámutatott, hogy a digitális euró birtoklására vonatkozó egyéni korlátokat „újra kellene kalibrálni”, amennyiben a banki betéteknek az eszköz felé történő jelentősebb átáramlását észlelnék.
„Ha valamilyen oknál fogva azt tapasztalnánk, hogy a betétek digitális euróba történő átáramlása nagyobb mértékű, a korlátokat újrakalibrálnánk. Ezek azonban szigorú korlátok lesznek, így aggodalomra nincs ok.” – jelentette ki az El Confidencial” által szervezett, immár kilencedik alkalommal megrendezett „Digitális Eszközök” (Digital Assets) fórumon tartott felszólalásában.
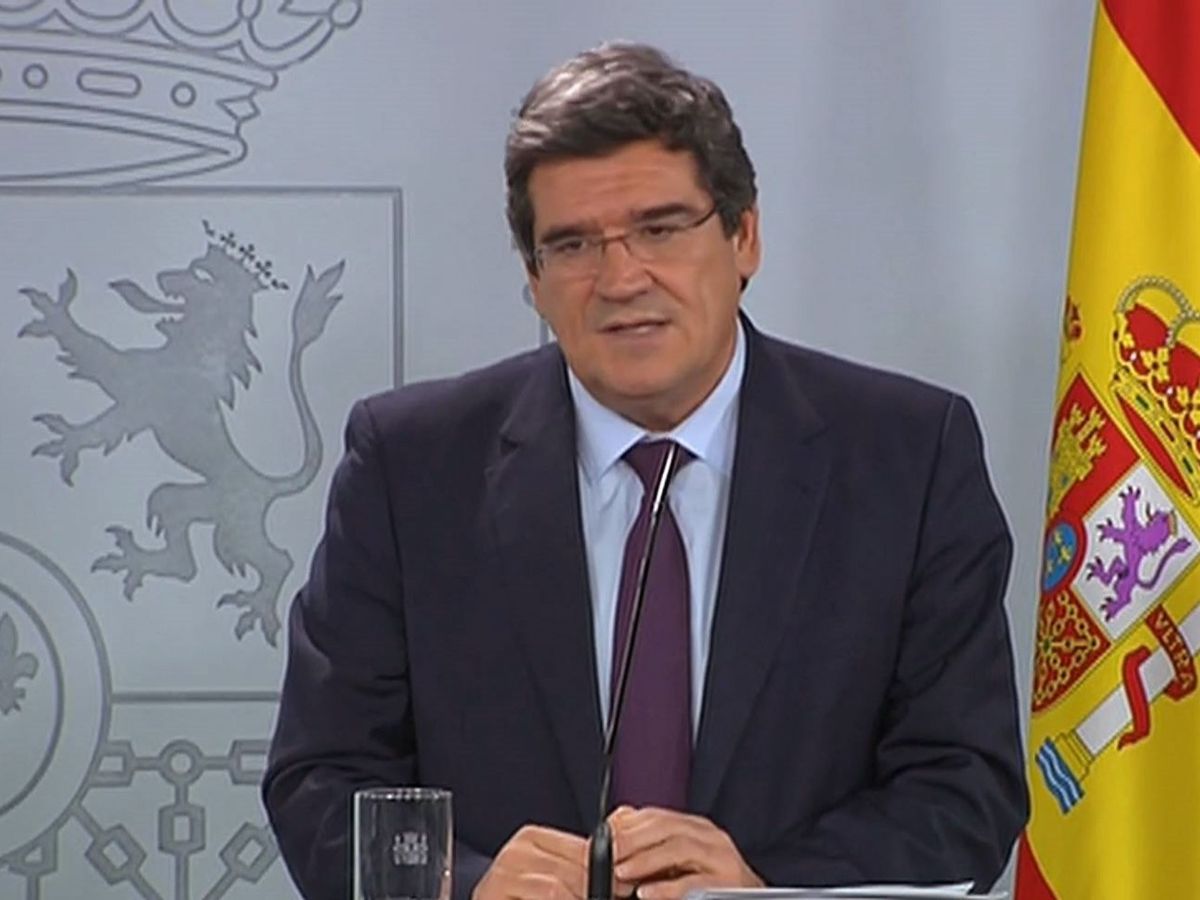
José Luis Escrivá, a Spanyol Nemzeti Bank elnöke
Ezzel összefüggésben Escrivá tisztázta, hogy a digitális euró alapvetően „a készpénzt fogja kiváltani, nem pedig a banki betéteket”, és hangsúlyozta, hogy az új eszköz kialakítása során „kiemelten fontos” a pénzügyi stabilitás.
„Végső soron a központi bank az, amely likviditást tud teremteni. A központi bank pedig likviditás biztosításával segít a nehéz helyzetekben, illetve a fizetési rendszerekben fellépő zavarok esetén.” – szögezte le.
A Spanyol Nemzeti Bank elnöke hangsúlyozta, hogy a digitális euró „egyértelmű alternatívát jelent a kriptovalutákkal szemben”, méghozzá a meglévő fizetési infrastruktúrához való közvetlen kapcsolódás révén biztosított többletérték révén – ami, mint arra rámutatott, „kínálati rugalmasságot eredményez”.
„Ez lehetővé teszi a tokenizált betétek struktúrájának tökéletes integrálását, miközben lehetőség nyílik arra, hogy likviditást biztosítsunk az adott platformon.” – tette hozzá.
A Pontes és az Appia projektek, valamint a tervezett ütemterv
Az ezen architektúrát támogató eurórendszeri kezdeményezések – a Pontes és az Appia – kapcsán részletezte, hogy azok fejlesztése már folyamatban van. Escrivá külön kiemelte, hogy a Pontes projekt keretében 2027-ben kezdődnek meg az első tesztek a TARGET rendszerben a nagykereskedelmi szegmens számára, felkészülve az esetleges első kibocsátásra 2029-ben. Az Appia esetében még nem határoztak meg ütemtervet.
Az EU egyik új stratégiája a DLT-alapú (decentralizált elosztott főkönyv) tranzakciók központi banki pénzben történő elszámolása. A stratégia időbeli dimenzióját tekintve két egymást kiegészítő kezdeményezésből áll: a Pontesből és az Appiából. Az Appia célja egy innovatív, integrált és fenntartható ökoszisztéma kiépítése az európai nagykereskedelmi pénzügyi piacok – beleértve a fizetési műveleteket is – számára, amely a teljes értékláncot lefedi. A Pontes az Appiát kiegészítve teszi lehetővé a DLT-alapú tranzakciók központi banki pénzben történő elszámolását.
Adatvédelem, pénzmosás és a digitális euró funkciója
A digitális euróval kapcsolatos adatvédelem kapcsán Escrivá hangsúlyozta, hogy a pénzügyi és fizetési szolgáltatók kötelessége ügyfeleikkel szemben a pénzmosás elleni ellenőrzések biztosítása. Figyelmeztetett arra, hogy a kriptovaluták – különösen az „offshore” platformokon zajló tranzakciók – esetében az egyik fő kockázatot éppen az jelenti, hogy nehéz biztosítani az ilyen szempontú nyomon követhetőséget.
Hasonlóképpen emlékeztettek arra, hogy a digitális euró alternatívaként szolgál majd, és a készpénzhez hasonlóan működik, emellett olyan fizetési eszközként kerül kialakításra, amely nem teszi lehetővé a nyomon követhetőséget, így megőrzi a készpénz jellemzőit.
Költs kriptóból közvetlenül a Kraken Krak Mastercarddal!
MI A TEENDŐD?- Regisztrálj a Krakenre a linkünkkel.
- Igényeld meg ingyenesen a Krak Cardot.
- Add hozzá Apple Payhez vagy Google Payhez.
- Vásárolj közvetlenül Kraken egyenlegedről akár 400+ kripto- és fiat eszközzel.
- Élvezd a 2% cashback-et a vásárlások után, havi vagy éves kártyadíj nélkül!