Rejtélyes, 1,7 millió forintos ügyletek ismétlődnek a Kalshi előrejelzési piacán

Cikk meghallgatása
A CoinDesk hétfőn közzétett elemzése 3450 olyan ügyletet vizsgált meg a lejárat nélküli, Ethereum azonnali (spot) árfolyamát követő határidős (perpetual) termék keretében, amelyek szeptember 17. és 20. között, 23 darab egyórás időablakban zajlottak. Ezek közül 1406 ügylet értéke az 5499 dolláros árfolyamhoz képest legfeljebb 2 dolláros eltérést mutatott. Ez a vizsgált 13,5 millió dolláros összforgalomból 7,7 millió dollárt, azaz a dollárban kifejezett forgalom 57%-át tette ki.
Hasonló jelenséget figyeltek meg a bitcoin esetében is, bár eltérő számadatokkal: a 2500 és 5000 dollár körüli ügyletek adták a vizsgált 8,5 millió dolláros forgalom 54%-át. A június 19-ig visszamenőleges vizsgálat során a CoinDesk a vizsgált 46 napból 43-on talált visszatérő ügyletméretet. Eközben a „bűvös szám” értéke változott, először 4999 dollárról 9999-re, majd 3999-re, 4499-re és végül 5499 dollárra módosult.
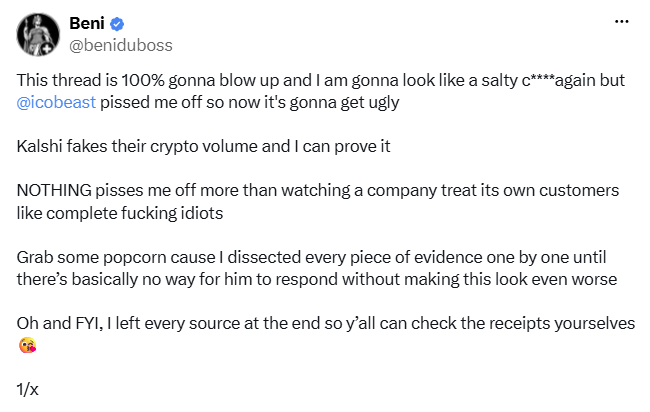
A vita akkor robbant ki, amikor Beni néven publikáló kvantitatív elemző és a Stealth Neolab társalapítója – közzétette, hogy a Kalshi Ethereum alapú határidős terméke 539 millió dolláros 24 órás forgalmat generált mindössze 3,1 millió dollárnyi nyitott pozíció (open interest) mellett (ami 174:1 arányt jelent), és az ismétlődő 5500 dolláros tranzakciókat a mesterséges forgalomgenerálás „megcáfolhatatlan bizonyítékának” nevezte. Hivatkozott az Artemis előrejelzési piacok piaci részesedését mutató grafikonjára is. Ez azonban eltér a határidős termékektől, ezt a tévedést a Kalshi kriptoüzletágának meg is mutatta.
A Kalshi másnap cáfolata ezt, de magyarázata érdekesnek bizonyult. A tőzsde állítása szerint a rögzített méretű ügyletek egyetlen olyan árjegyzőtől (market maker) származnak, aki meghatározott méretű megbízásokat tart a könyvben, és ezeket „számos piaci vevő” (taker) teljesíti. Saját adataik szerint a vevők járnak jól. Egy általuk bemutatott hipotetikus példában a kezdeményező felek (aggresszorok) mintegy 98 000 dolláros nyereséget érnek el. A rendszer blokkolja az azonos fél által kötött ügyleteket (self-trades) a matching engine szintjén, felügyeli az előre egyeztetett ügyleteket, és eddig „nem találtak bizonyítékot összejátszásra vagy mesterséges forgalomgenerálásra”.
Ha mindezt készpénznek vesszük, a Kalshi akkor is egy olyan árjegyzőt írt le, amely minden egyes teljesült ügyleten veszít, mégis folytatja az árjegyzést. A cáfolat megmagyarázza, hogy miért. Az általa hozott példa szerinti likviditási megállapodás havi 100 000 dollárt fizet egy cégnek azért, hogy az legalább 5000 dollár értékű vételi és eladási ajánlatokat tartson fenn egymástól számított 0,1%-os sávon belül, az órák 95%-ában. A pénz magáért a piaci jelenlétért (az ajánlati könyvben való szereplésért) jár. Az ilyen módon megkötött szerződés pontosan 5000 vagy 5499 dolláros ajánlatot eredményez.
Az öszntönző rendszer visszásságai
Ez felveti a kérdést, amelyet a Kalshi cáfolata nem tesz fel önmagának: miért folytatja ezt az árjegyző? A válasz az, hogy a Kalshi fizet érte, méghozzá három külön programon keresztül.
Az első a likviditás fenntartásáért járó díjazás. A második a díjvisszatérítés. A CFTC-hez benyújtott, június 24-i beadvány szerint egy olyan ideiglenes programot hozott létre, amely havonta visszafizeti az önelszámoló tagoknak a határidős (perpetual) ügyletek után fizetett nettó árjegyzői (maker) és ajánlatfelvevői (taker) díjak teljes összegét, két korlátozás mellett: ugyanazon volumen után nem járhat kétszeres ösztönző kifizetés, és egyetlen ügylet sem eredményezhet negatív nettó díjeredményt a maker és taker oldalak összesítése után. Ingyenes kereskedés a legnagyobb számlák számára, de nem fizetett kereskedés.
A harmadik lépés ennél tovább megy. A szeptember 2-i beadvány szerint a kriptoeszközökre vonatkozó határidős ügyletek taker-díját 0,3 bázispontra (azaz 0,003%-ra) csökkenti, a maker számára pedig ugyanennyi, 0,3 bázispontos nettó visszatérítést biztosít. A beadvány értelmében a rendelkezés „a tőzsde értesítését követően, de legkorábban 2026. szeptember 16-án, keleti időzóna szerinti 17:00 órakor” lép életbe. A Kalshi szerint az értesítés még nem történt meg, és a program sem fut, így nem ez okozhatta a szeptember 17. és 20. közötti kereskedési adatokat. Ezt jelenleg a Kalshin kívül senki sem tudja ellenőrizni.
A Kalshi egy kiskereskedelmi volumenösztönző programot is működtet, amely a jutalékidőszakokban minden kereskedő volumenrészesedésével osztja fel a pénzvisszatérítési alapot. A meglévő megállapodásokkal rendelkező árjegyzők ki vannak zárva. Az, hogy érintette-e a vitatott piacokat, nem kerül nyilvánosságra.
Összességében a juttatásban az egyik oldalt fizeti az 5499 dolláros árajánlat közzétételéért, a díjvisszatérítés pedig lehetővé teszi a másik oldal számára, hogy elérje azt.
A CFTC öt héttel korábban írta a feljegyzést
Augusztus 12-én a CFTC Piacfelügyeleti Osztálya kiadott egy munkatársaknak szóló tájékoztatót, a 26-23. számú levelet, amelynek középpontjában az „előrejelző piacokkal kapcsolatban létrehozott ösztönző programok” állnak. Figyelmeztet arra, hogy „a meredek szintekkel vagy küszöbbónuszokkal rendelkező volumenalapú jutalmak arra ösztönözhetik a résztvevőket, hogy kizárólag a volumencélok elérése érdekében kereskedjenek, növelve a pénzmosás típusú kereskedéseket, az előre megtervezett kereskedés kockázatát”, és külön arra, hogy „azok a árjegyzői programok, amelyek garantálják a nettó nyereséget, vagy fedezik a résztvevők veszteségeit jutalmak és visszatérítések révén, mesterséges stratégiákat ösztönözhetnek”. A tőzsdéknek azt az utasítást adják, hogy az egyes programok által kiváltott konkrét viselkedés köré építsenek ki felügyeletet.
A felügyeleti szerv egyetlen tőzsdét sem nevez meg, és senkivel szemben sem talált kivetnivalót. Kalshi válasza, miszerint a CME, a Cboe és az NYSE is fizet a likviditásért, igaz és mellékes.
Valódi ügyletek, hamis jelzés
Rajiv Sethi, a Barnard College közgazdásza szerdán tette közzé a mechanizmus legvilágosabb leírását, amely nem feltétlenül csalásra utal. Értelmezése szerint „a Kalshi által a jegyzőnek (market makernek) fizetett, forgalom után járó jutalmak részben olyan agresszív kereskedőkhöz vándorolnak, akik képesek még azelőtt lépni, hogy a már nem aktuális megbízásokat törölnék„. A díjvisszatérítés tovább rontja a helyzetet, mivel a megbízást teljesítő fél (taker) díjának visszatérítése „súlyosbítja a likviditásnyújtók által tapasztalt kedvezőtlen szelekció problémáját”. Következtetése: „Azáltal, hogy a tőzsde a jegyzőkön keresztül forrásokat juttat az agresszív, kis késleltetéssel dolgozó kereskedőknek, épp azt a likviditásnyújtást ássa alá, amelyet a jutalmakkal ösztönözni kívánt.”
Költs kriptóból közvetlenül a Kraken Krak Mastercarddal!
MI A TEENDŐD?- Regisztrálj a Krakenre a linkünkkel.
- Igényeld meg ingyenesen a Krak Cardot.
- Add hozzá Apple Payhez vagy Google Payhez.
- Vásárolj közvetlenül Kraken egyenlegedről akár 400+ kripto- és fiat eszközzel.
- Élvezd a 2% cashback-et a vásárlások után, havi vagy éves kártyadíj nélkül!