Foglaló a semmibe? 24 órás jogszabályváltozás, ami ezrek számításait húzta keresztbe

Cikk meghallgatása
A magyar lakáspiac az elmúlt évtizedben a folyamatos állami beavatkozások, a támogatási rendszerek állandó módosítása és a piaci reakciók hullámvasútján egyensúlyozott. Ebbe a dinamikus – már ha lehet így nevezni -, ugyanakkor kiszámíthatatlan térbe robbant be a mai, 2026. október 27-én bejelentett jogszabály-módosítás, amely szinte azonnali hatállyal alakítja át a kedvezményes lakáscélú konstrukciók hozzáférhetőségét. A piaci szereplők, a lakásvásárlás előtt állók és a szakértők nem csupán a gazdasági intézkedések tartalmán, hanem azok meghozatalának módján, időzítésén és a bürokratikus háttérhiányosságokon is egyaránt megdöbbentek.
Viszlát kedvezményes hitel
A hazai lakáspolitika fundamentumát hosszú ideje a kedvezményes, államilag támogatott hitelek alkotják. A fix 3 százalékos kamatszintű konstrukciók, mint amilyen az Otthon Start Program is volt, óriási vonzerőt jelentettek azon családok és fiatalok számára, akik a normál piaci, 6 százalék feletti kamatkörnyezetben messze elmaradtak volna a saját ingatlan megszerzésétől. Habár a bejelentése után drámain megemelkedtek a hazai ingatlanárak, egy három százalékpontos kamatkülönbözet egy évtizedes futamidő alatt sokmilliós megtakarítást jelentett, így a lakáshitel-támogatások megléte vagy hiánya alapvetően dönti el a lakossági vásárlók mozgásterét. Az állami gondoskodás eszméje mögött persze a piaci torzulások veszélye is folyamatosan jelen van. A kritikusok már korábban rámutattak arra, hogy az olcsó források beáramlása nem feltétlenül a rászorulókat segítette, hanem jelentős részben a befektetői célú lakásfelhalmozást pörgette fel, tovább hajtva az amúgy is magas ingatlanárakat.
A 2026. október 27-i bejelentés éppen ezt a kényes egyensúlyt borította most fel. Az intézkedések elsődleges narratívája szerint a döntéshozók célja a visszaélések kiszűrése és a spekulatív lakásvásárlások megfékezése volt. A szigorítások a kedvezményes lehetőségek szűkítésével, a feltételek szigorításával arra törekednek, hogy a támogatott források ne képezzenek tőkét a tisztán befektetői szemléletű szereplők kezében. Ugyanakkor felmerül a kérdés: ha a liberális piacgazdasági alapelvek elvileg a szabadpiaci folyamatok tisztaságát hangsúlyozzák, miért van szükség a folyamatos, ad hoc jellegű kormányzati intézkedésekre? Az állami beavatkozás megléte és annak hirtelen módosítása közötti feszültség mély elvi vitákat vált ki a gondoskodó állam szerepéről és a piaci automatizmusok elfojtásáról.
A változások drasztikusságát jól mutatja, hogy az Otthon Start hitel gyakorlatilag egyetlen nappal, 2026. október 27-ével megszűnt az új igénylők számára. Bár a piacon korábban olyan hírek kaptak szárnyra, hogy a konstrukció kivezetése csak 2027 januárjától lép életbe, a kormányzat a 2027-es költségvetési bejelentéseket követően azonnal lezárta a lehetőséget. Az új igénylők részére már a Wekerle Plusz vásárlási és építési hitel lép életbe, amely új lakásokra ugyan még biztosítja a 3 százalékos kamatot, a használt lakások esetében azonban már 5 százalékra emeli azt, ráadásul korhatárhoz is köti a hozzáférést. Aki ma még csak nézelődik, vagy csupán szóban egyezett meg az eladóval, az végleg kiszorult a korábbi kedvezményes feltételekből, és kénytelen a drágább konstrukciókhoz vagy a piaci hitelekhez igazítani a terveit.
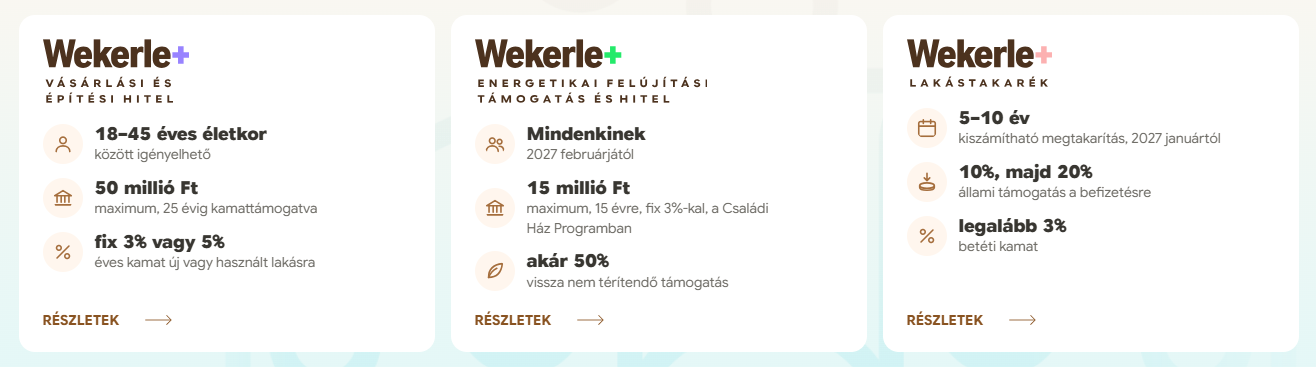
Sokan kifogásolják, hogy a Wekerle lakásvásárlási támogatásra korhatárt szabtak meg, míg korábban bárki igénybe vehette a kedvezményes hitelt. Forrás: wekerle.kormany.hu
Emlékek sejlenek fel a döntéshozatal gyorsaságát illetően
Az intézkedés tartalmi elemeinél is nagyobb vihart kavart a végrehajtás módja, ami erősen emlékeztet a korábbi kormány egy éjszaka alatt meghozott, másnap reggelre életbe lépő döntéseire. A közlönyben megjelent vagy hivatalos felületeken közzétett módosítások gyakorlatilag egyetlen napos átfutási időt adtak a piacon lévő ügyeletek lezárására, bár a hivatalos tájékoztatás értelmében egy szűk, 15 napos türelmi időt kaptak azok, akik október 27-ig már aláírták az adásvételi szerződést vagy elindították az építési engedélyezési eljárást. Ez a fajta felkészülési idő nélküli döntéshozatal a jogbiztonság legsúlyosabb kérdéseit veti fel. Számtalan olyan vevő és eladó található a piacon, akik az elmúlt hetekben állapodtak meg, foglalót fizettek ki, és az ügyvédi adásvételi szerződések véglegesítésének fázisában jártak. Egyik napról a másikra a kedvezményes hitelre épített pénzügyi terveik kártyavárként omolhatnak össze, ha a dokumentációjuk nem készült el időben.
Ez a szorító határidő elkerülhetetlenül megteremti az adminisztrációs kiskapuk és az etikai aggályok melegágyát. A hazai jogi gyakorlatban – elektronikus, időbélyegzővel ellátott digitális rendszerek hiányában – az ilyen hirtelen vágások szinte tálcán kínálják a visszadátumozott adásvételi szerződések jelenségét. Az ügyvédi irodákra nehezedő nyomás hatalmas: az ügyfelek elvárják a megoldást, miközben a számonkérhetőség és a dokumentumok hitelessége sérülhet. Ez a helyzet világosan rámutat arra a technológiai és bürokratikus lemaradásra, amely a mai napig jellemzi a magyar államigazgatási és ingatlan-nyilvántartási folyamatokat. A magyar ingatlanpiac amúgy is egy vadnyugat volt, ahol bármi megtörténhetett, az ilyen jellegű egynapos módosítások még mélyebb szintre süllyesztik a már amúgy is aggályos folyamatokat.
A lakáspiac leggyengébb pontjaira is lenne megoldás
Éppen ezen a ponton nyerhetne forradalmi jelentőséget a blokklánc-technológia integrálása a magyar lakáspiac ökoszisztémájába. Ha a hazai ingatlan-nyilvántartás és az adásvételi szerződések kezelése a blokklánc hálózatokra költözne át, az alapvetően változtatná meg a piac működését, transzparenciáját és biztonságát. Egy ilyen rendszerben a szerződések megkötése, a foglalók kifizetése és a tulajdonjog-változások rögzítése hamisíthatatlan, matematikai pontosságú időbélyeggel történne. Nem létezne többé az az elképesztő mutyizás, ami a piacot jellemzi már hosszú évek óta, hiszen minden tranzakció azonnal, átláthatóan és megmásíthatatlanul rögzítésre kerülne a láncon. Ez nemcsak a hasonló hirtelen jogszabály-változások idején fellépő vitákat és visszaéléseket szüntetné meg teljesen, hanem a teljes piaci szereplők közötti bizalmat is új szintre emelné.
A blokklánc alkalmazása ráadásul drasztikusan csökkenthetné az adminisztrációs terheket és a bürokratikus átfutási időket is. Jelenleg egy lakáshitel igénylése a bankoknál hetekig vagy akár hónapokig tart a papíralapú ellenőrzések és a hivatalos dokumentumok beszerzése miatt. Egy okosszerződésekre épülő ingatlanpiaci infrastruktúrában a feltételek teljesülése – például a TB-jogviszony, a köztartozásmentesség vagy a tulajdoni lap adatai – automatikusan és valós időben ellenőrizhető lenne. A banki hitelbírálat napokról percekre csökkenhetne, miközben a csalások, a kettős eladások vagy a jogosulatlan támogatási igénylések esélye a nullára redukálódna.
Bár a kriptovalutákhoz vagy a decentralizált pénzügyi technológiákhoz fűződő innovációkat a gazdaságpolitika hagyományosan szkeptikusan kezeli, a digitalizáció és a blokklánc-alapú hitelesítés pontosan azt a kiszámíthatóságot, átláthatóságot és jogbiztonságot garantálhatná, amelyre a magyar lakáspiacnak jelenleg a legnagyobb szüksége lenne. Amíg azonban ez a technológiai átállás várat magára, a piaci szereplőknek a gyorsan változó, adminisztratív szigorításokkal teli valóságban kell navigálniuk.
Összességében a 2026. október 27-i lakáspiaci fordulat – az Otthon Start hirtelen kivezetése és a Wekerle Plusz rendszerre való átállás – pontosan leképezi a hazai ingatlanpolitika jelenlegi ellentmondásait. Bár a cél a spekulatív lakásfelhalmozás visszaszorítása és a célzott támogatások fenntartása, a végrehajtás jellege, a felkészülési idő hiánya és a digitális infrastruktúra elmaradottsága komoly feszültségeket szül. A jövő stabil lakáspiaca számára nemcsak a kiszámíthatóbb jogalkotás, hanem a blokklánc-alapú, modern technológiák alkalmazása jelenthetné a valódi kiutat és a tartós biztonságot.
Költs kriptóból közvetlenül a Kraken Krak Mastercarddal!
MI A TEENDŐD?- Regisztrálj a Krakenre a linkünkkel.
- Igényeld meg ingyenesen a Krak Cardot.
- Add hozzá Apple Payhez vagy Google Payhez.
- Vásárolj közvetlenül Kraken egyenlegedről akár 400+ kripto- és fiat eszközzel.
- Élvezd a 2% cashback-et a vásárlások után, havi vagy éves kártyadíj nélkül!