Még meg sem jelent a digitális euró, máris befektetési csalók használják a nevét

Cikk meghallgatása
Az Európai Központi Bank (EKB) arra figyelmeztet, hogy csalók a digitális euró tervezett bevezetésére hivatkozva próbálnak pénzt kicsalni az emberekből. A megtévesztő levelek állítólagos befektetési lehetőséget kínálnak egy olyan pénzügyi eszközbe, amelyet még nem is bocsátottak ki. A jegybank arra kéri az érintetteket, hogy ne küldjenek pénzt, és ha úgy gondolják, áldozatul estek, forduljanak a rendőrséghez.
A digitális euróra hivatkozva kérnek pénzt a csalók
Az EKB a digitális euróval kapcsolatos hivatalos tájékoztatójában is egyértelművé tette, hogy hamis levelek, e-mailek és weboldalak próbálják rávenni az embereket arra, hogy pénzt fektessenek a digitális euróba, vagy fizetős részvételt vásároljanak a projekt kísérleti programjában. Ezek az ajánlatok bizonyára csalóktól érkeznek, a jegybank ugyanis nem kér befektetést, pénzt vagy személyes adatokat a lakosságtól a kezdeményezés finanszírozásához.
A TokenPost beszámolója szerint az EKB külön is figyelmeztetett azokra a levelekre, amelyek egy állítólagos digitáliséuró-kísérleti programban való befektetésre buzdítják a címzetteket. A megtévesztés egyik lényeges eleme, hogy a csalók egy valós, hivatalos kezdeményezésre hivatkoznak, így az ajánlat első pillantásra akár hitelesnek is tűnhet.
A digitális euró fejlesztése valóban folyamatban van, de ebből nem következik, hogy magánszemélyek befektetőként pénzt helyezhetnének el a projektben. A hivatalos program létezése csupán hitelesebbnek látszó hátteret biztosít a csalóknak.
A valódi kísérleti program csak 2027-ben indulhat
A csalás leleplezéséhez fontos megérteni, hol tart valójában a digitáliseuró-projekt. Az EKB tervei szerint a 12 hónapos kísérleti program 2027 második felében indulhat, és 36 kiválasztott pénzforgalmi szolgáltató, kereskedők, valamint a jegybanki rendszer munkatársai vesznek részt benne.
A teszt célja, hogy valós fizetési helyzetekben ellenőrizzék a technológia működését, például az üzletekben történő vásárlást és a magánszemélyek közötti pénzküldést. Ez azonban nem nyilvános befektetési program, a lakosság nem vásárolhat részesedést a projektből, és a részvételért sem kell pénzt fizetnie. A kísérlet előkészítése önmagában még nem jelenti azt sem, hogy a digitális euró kibocsátásáról már megszületett volna a végleges döntés.
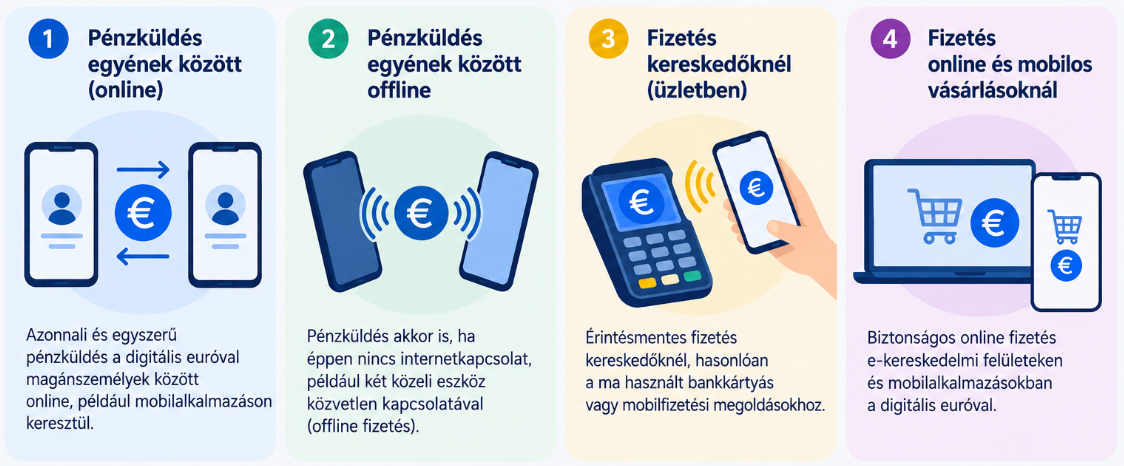
Az EKB a digitális euró kísérleti programjában többek között az online és offline pénzküldést, a kereskedőknél történő érintésmentes fizetést, valamint az internetes és mobilos vásárlást tesztelné. Forrás: Európai Központi Bank (EKB).
Az EKB jelenlegi ütemterve szerint a digitális euró első kibocsátására legkorábban 2029-ben kerülhet sor, amennyiben az ehhez szükséges uniós jogszabályokat elfogadják, és a jegybank később a bevezetés mellett dönt. A digitális euró tehát egyelőre előkészítés alatt álló fizetési eszköz, nem pedig egy már forgalomban lévő, megvásárolható kriptoeszköz.
A kezdeményezéssel kapcsolatban vannak azért aggályok is, például a digitális euró programozhatósága és a pénzköltés esetleges korlátozása kapcsán.
Így ismerhetők fel a jegybank nevével elkövetett csalások
A csalók gyakran hivatalosnak látszó dokumentumokkal, hamis weboldalakkal és a jegybank nevével próbálják elnyerni a kiszemelt áldozatok bizalmát. Az EKB szerint a nevükkel visszaélő csalások között olyan ajánlatok is előfordulnak, amelyek kriptovaluták vásárlásához, korábbi befektetési veszteségek visszaszerzéséhez vagy állítólagos banki díjak megfizetéséhez kapcsolódnak.
A jegybank csalásokkal foglalkozó hivatalos útmutatója szerint érdemes ellenőrizni a feladó e-mail-címét és a hivatkozások valódi célját. Az EKB hivatalos e-mail-címei az @ecb.europa.eu vagy az @ecb.int végződést használják, de önmagában a feladó címe sem jelent teljes garanciát, mivel azt is meg lehet hamisítani.
Különösen gyanús, ha valaki sürgős pénzátutalást követel, személyes vagy banki adatokat kér, illetve kockázatmentes, kiemelkedő hozamot ígér egy állítólagos jegybanki befektetésért. Az ilyen megkeresésekben szereplő linkekre nem érdemes kattintani, a mellékleteket pedig nem szabad megnyitni.
Aki már pénzt utalt át, vagy megadta az érzékeny adatait, annak érdemes mielőbb kapcsolatba lépnie a bankjával, szükség esetén letiltania az érintett fizetési eszközt, és bejelentést tennie a rendőrségen. A gyors intézkedés segíthet mérsékelni a további károkat.
A digitális euró bevezetése körüli érdeklődés várhatóan a projekt előrehaladtával továbbra is lehetőséget ad majd a megtévesztő ajánlatok terjedésére. A legfontosabb különbség viszont az, hogy bár a hivatalos fejlesztési program valós, az erre hivatkozva kínált lakossági befektetés nem válik hitelessé pusztán attól, hogy a jegybank nevét használja.
Költs kriptóból közvetlenül a Kraken Krak Mastercarddal!
MI A TEENDŐD?- Regisztrálj a Krakenre a linkünkkel.
- Igényeld meg ingyenesen a Krak Cardot.
- Add hozzá Apple Payhez vagy Google Payhez.
- Vásárolj közvetlenül Kraken egyenlegedről akár 400+ kripto- és fiat eszközzel.
- Élvezd a 2% cashback-et a vásárlások után, havi vagy éves kártyadíj nélkül!