
On-chain tranzakció és hagyományos befizetés között az egyik legfontosabb különbség a visszafordíthatatlanság

Megnyomjuk a „küldés” gombot, majd néhány pillanattal később megjelenik a sikeres fizetésről szóló értesítés. Könnyű azt hinni, hogy ezzel a folyamat végleg lezárult. Pedig az „elküldve”, a „megérkezett”, a „megerősítve” és a „végleges” állapot korántsem ugyanazt jelenti minden fizetési rendszerben. A bankkártyás vásárlás, a banki átutalás és a Bitcoin eltérő infrastruktúrán működik. A valódi különbség nem az összeg képernyőn való megjelenése, hanem az, ki és milyen feltételekkel módosíthatja később a fizetés eredményét. Különösen akkor, ha hibás fizetés után vissza kellene szerezni a pénzt.
A gyorsaság és a véglegesség nem ugyanaz
Egy fizetés gyorsaságát több, egymástól független esemény alapján is értelmezhetjük:
- Értesítés: mikor látja a címzett, hogy pénzt küldtek neki?
- Felhasználhatóság: mikor rendelkezhet ténylegesen az összeg felett?
- Elszámolási biztonság: mikortól válik kellően nehézzé az eredeti tranzakció visszafordítása?
Egy bankkártyás fizetés másodpercek alatt jóváhagyást kaphat, miközben a pénzügyi intézmények közötti elszámolás később történik. Bitcoin esetében a tárca már a tranzakció hálózati közzétételekor jelezheti a beérkező összeget. Ez még nem konfirmáció: ahhoz egy bányásznak blokkba kell foglalnia a tranzakciót.
A blokkok átlagosan tízpercenként keletkeznek, de megtalálásuk véletlenszerű, ezért az első megerősítésnek nincs garantált ideje. A címzett dönti el, hány konfirmáció után fogadja el a fizetést. A Bitcoin nem feltétlenül gyorsabb a bankoknál: a SEPA azonnali átutalásai például másodpercek alatt elérhetővé tehetik a pénzt. A döntő eltérés az elszámolás és a visszafordítás működésében rejlik.
Mit jelent valójában, hogy egy Bitcoin-tranzakció visszafordíthatatlan?
Az aláírt Bitcoin-tranzakció először eljut a hálózat csomópontjaihoz, és rendszerint a mempoolban várakozik. Ha egy bányász érvényes blokkba foglalja, megkapja első konfirmációját. A későbbi blokkok újabb megerősítéseket jelentenek, és egyre nehezebbé teszik az eredeti blokkot érintő láncátszervezést.
A tranzakciós véglegesség tehát nem egy pillanat alatt átbillenő kapcsoló, hanem növekvő elszámolási biztonság. Egy konfirmáció nem ad matematikai garanciát, és a gyakran emlegetett hat sem jelent minden körülmények között abszolút bizonyosságot. A szükséges megerősítések száma a kockáztatott értéktől és a fogadó fél szabályaitól függ. Erről árnyaltabban szól a BitcoinBázis írása a Bitcoin-tranzakciók visszafordíthatatlanságáról.
A visszatérítés nem ugyanaz, mint a visszafordítás
Ha valaki téves címre küld BTC-t, egy kellően megerősített utalást nem törölhet egy bank vagy központi üzemeltető. A címzett önként visszaküldheti az összeget, de ehhez új, külön tranzakciót kell indítania. A Bitcoin.org technikai összefoglalója is ezt a különbséget emeli ki: a visszatérítés nem írja át az eredeti blokkláncbejegyzést. A protokollszintű visszafordíthatatlanság ugyanakkor nem zárja ki a jogi igényérvényesítést vagy a ritka láncátszervezéseket.
A hagyományos fizetéseknél több szereplő is beléphet a folyamatba
A hagyományos digitális fizetések mögött gyakran több szervezet működik: az ügyfél bankja, a kereskedő számlavezetője, az elfogadó bank, a kártyatársaság, a fizetési feldolgozó vagy egy e-pénztárca-szolgáltató. Ezek eltérő jogosultságokkal és eljárásokkal kezelik a hibákat, a csalásgyanút és az ügyfélpanaszokat.
A végrehajtás előtt egyes megbízások még törölhetők. Már teljesült banki átutalásnál viszont a visszahívás általában kérelem, nem automatikus visszavonás: a pénz visszaszerzése függhet a fogadó bank eljárásától, a kedvezményezett együttműködésétől vagy jogi lépésektől.
A bankkártyás chargeback más mechanizmus. Meghatározott szabályok alapján vitatható vele egy terhelés, de nem minden reklamáció végződik sikeres visszaterheléssel. A kereskedő által önként indított visszatérítés megint külön kategória. A „hagyományos fizetés” ezért nem egységes modell: a banki átutalás és a kártyás vásárlás eltérő visszahívási és vitakezelési lehetőségeket nyújt. A feltételeket mindig az adott fizetési rendszer szabályai alapján érdemes megvizsgálni.
Ugyanaz a pénztár, teljesen eltérő fizetési infrastruktúrák
Egy webáruház vagy online szolgáltatás fizetési oldalán egymás mellett szerepelhet bankkártya, átutalás, e-pénztárca és kriptovaluta. A felhasználó számára az eltérés gyakran csupán egy logó, egy díjtétel vagy a megjelenített feldolgozási idő. A háttérben viszont más szereplők hagyják jóvá a műveleteket, és más módon történik az elszámolás.
Bankkártyánál a jóváhagyás nem feltétlenül azonos a bankközi végleges rendezéssel. E-pénztárcánál a szolgáltató saját nyilvántartásában is megjelenhet egy jóváírás. Saját tárcák közötti on-chain Bitcoin-fizetésnél pedig a hálózati konfirmációk számítanak, nem egy kártyatársaság vitakezelési szabályai.
Amikor több fizetési rendszer ugyanazon a felületen találkozik
A különbség szemléletes olyan online szerencsejáték-szolgáltatások fizetési tájékoztatóin is, ahol a MagyarCasino adatai alapján a Visa, az e-pénztárcák, a banki átutalás és a Bitcoin eltérő becsült be- és kifizetési időkkel szerepel. Ezek az adott oldal által közölt tájékoztató adatok, nem általános hálózati teljesítménymutatók.
Azonos felületen választott két fizetési mód tehát nem kínál szükségszerűen azonos véglegességet, reklamációs lehetőséget vagy közvetítői láncot. A feltüntetett kifizetési idő ráadásul a szolgáltató belső jóváhagyását is magában foglalhatja, nem pusztán a tényleges pénzmozgást.
A visszafordíthatatlanság előny és felelősség egyszerre
A kereskedő számára a kellően megerősített Bitcoin-fizetés előnye, hogy a hálózatban nincs bankkártyás chargeback. Ez csökkentheti egyes utólagos visszaterhelések kockázatát, és saját tárcás fogadásnál közvetlen ellenőrzést biztosíthat a beérkezett összeg felett. Az elszámolás nem attól válik érvényessé, hogy egy központi fizetési közvetítő jóváhagyja.
Ugyanez a tulajdonság a küldőnek komoly felelősséget jelent. Téves cím, hibás összeg, feltört tárca vagy csaló kedvezményezett esetén nincs olyan központi Bitcoin-ügyfélszolgálat, amely egy konfirmált tranzakciót egyszerűen visszavonna.
Ezért nagyobb utalás előtt érdemes:
- ellenőrizni a fogadó címet, az összeget és a kiválasztott hálózatot;
- gondoskodni a privát kulcsok és a tárca biztonságáról;
- szükség esetén kis összegű próbatranzakciót küldeni.
Több kriptovalutát kezelő alkalmazásnál a hálózat külön ellenőrzése különösen fontos. A visszafordíthatatlanság nem minden fogyasztónak automatikus előny: kevesebb közvetítői beavatkozással kevesebb beépített hibajavítás is járhat. A fogyasztóvédelmi szempontokat ezért külön kell kezelni a technikai elszámolástól.
A „függőben” szó mást jelenthet minden rendszerben
A „pending” állapot félrevezető, ha eltérő szolgáltatók felületeit hasonlítjuk össze. Bitcoinnál azt jelentheti, hogy a tranzakciót már közzétették, de még a mempoolban vár; máskor azt, hogy van ugyan konfirmáció, a fogadó fél azonban további blokkokra vár. Az alacsony tranzakciós díj vagy a hálózati torlódás meghosszabbíthatja ezt az időt.
Hagyományos pénzügyi szolgáltatónál a függő státusz utalhat csalásmegelőzési ellenőrzésre, feldolgozói vizsgálatra, bankközi elszámolásra vagy kereskedői jóváhagyásra. A munkanapok és hétvégék szerepe szintén az adott infrastruktúrától függ.
Egy tőzsde, kereskedő vagy más platform a kifizetést belső ellenőrzés alatt tarthatja, mielőtt egyáltalán elindítaná a banki vagy blokkláncos utalást. Ezért a platform kifizetési ideje és a hálózat elszámolási ideje két külön mérőszám. Egy gyors konfirmáció tehát önmagában nem jelent azonnali platformkifizetést.
A fizetési módot nem csak a sebesség alapján érdemes megérteni
Érdemes hét szempontot összevetni:
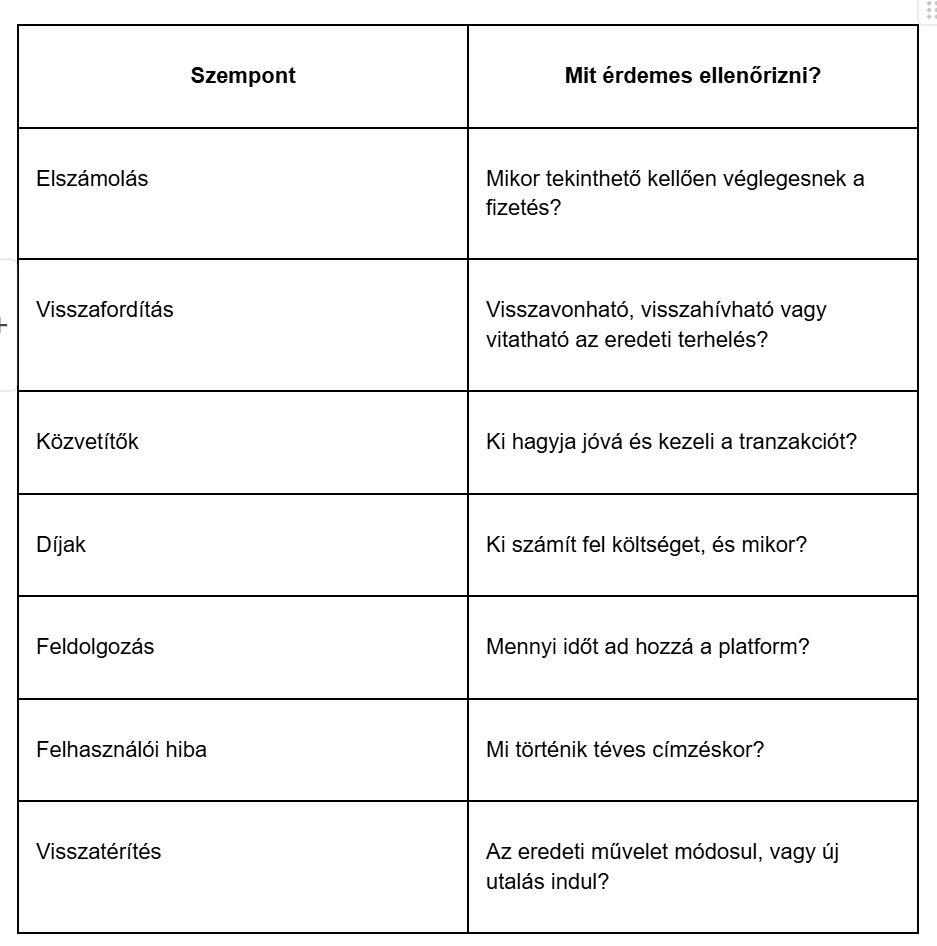
Ezek többet árulnak el a kockázatokról, mint az „azonnali” felirat. Ideális megoldás nincs: a választás a felek eltérő igényeitől függ.
A véglegesség ára a nagyobb felelősség
A „küldés” gomb megnyomása nem azonos a végleges elszámolással. A Bitcoin esetében a konfirmációk fokozatosan növelik annak biztonságát, hogy a tranzakció eredménye a blokkláncon tartós marad. Ez a kereskedőnek kiszámíthatóságot adhat, a küldőtől viszont nagyobb elővigyázatosságot követel, mint egy közvetítőn keresztül vitatható fizetés. A lényegi kérdés ezért nem pusztán az, melyik megoldás gyorsabb, hanem az is, hogy a pénz elküldése után ki rendelkezik a folyamat felett, és milyen lehetőségek maradnak, ha valami félremegy.
Borítókép: Timechain Calendar
***Figyelem! Fenti írásunk egy támogatott vendégtartalom. A BitcoinBázis szerkesztősége semmilyen formában nem vállal felelősséget a leírtakért és fokozott óvatosságra inti minden Olvasóját az extrém kockázatos kriptovaluta, CFD, token, metaverse, DeFi, play-to-earn és ICO/STO/SAFT befektetések kapcsán. Egyéni kutatás és az állítások alapos ellenőrzése maximálisan javasolt. Kereskedj, invesztálj és játssz felelősségteljesen.***