A Bitcoin következő piaci ciklusa teljesen máshogy alakulhat

Cikk meghallgatása
A bitcoin 80 000 dollár környékén ingadozik, miközben az ETF-ek iránti kereslet volatilitása és az emelkedő olajárak bonyolítják a kamatkilátásokkal kapcsolatos várakozásokat. Matt Hu, a BloFin vezérigazgatója ugyanakkor úgy véli, hogy a kriptovaluták jövőbeli árfolyamingadozásai kevésbé lehetnek súlyosak.
A hónap elején, a szingapúri TOKEN2049 konferencián Matt Hu kifejtette, hogyan alakítják át a hagyományos befektetők a bitcoin piacát, mi indíthatja el a következő árfolyam-emelkedést, és miért maradhatnak le az altcoinok.
A legutóbbi piaci turbulencia éppen ezeket az érveket teszi próbára.
Vajon enyhülnek a bitcoinra jellemző, fellendülésekkel és összeomlásokkal teli ciklusok?
„A legjelentősebb változás a bitcoin tulajdonosi körében történt.”
Hu szerint az ETF-ek és a vállalati treasury-k megjelenése olyan befektetőket vonzott be, akik hosszabb távú befektetési horizonttal rendelkeznek. Ez pedig mérsékelheti a pánikszerű eladásokat a piaci visszaesések idején.
„Annak ellenére, hogy a hírek gyakran szólnak az ETF-ekbe irányuló vagy onnan távozó napi tőkeáramlásokról, az ezen alapok által birtokolt bitcoin teljes mennyisége – BTC-ben mérve – lényegében stabil maradt a medvepiac alatt is” – magyarázta a BloFin vezérigazgatója.
A BloFin elemzése szerint az amerikai azonnali (spot) ETF-ek nagyjából 1,3 millió BTC-t birtokolnak, ami január óta lényegében változatlan mennyiség.
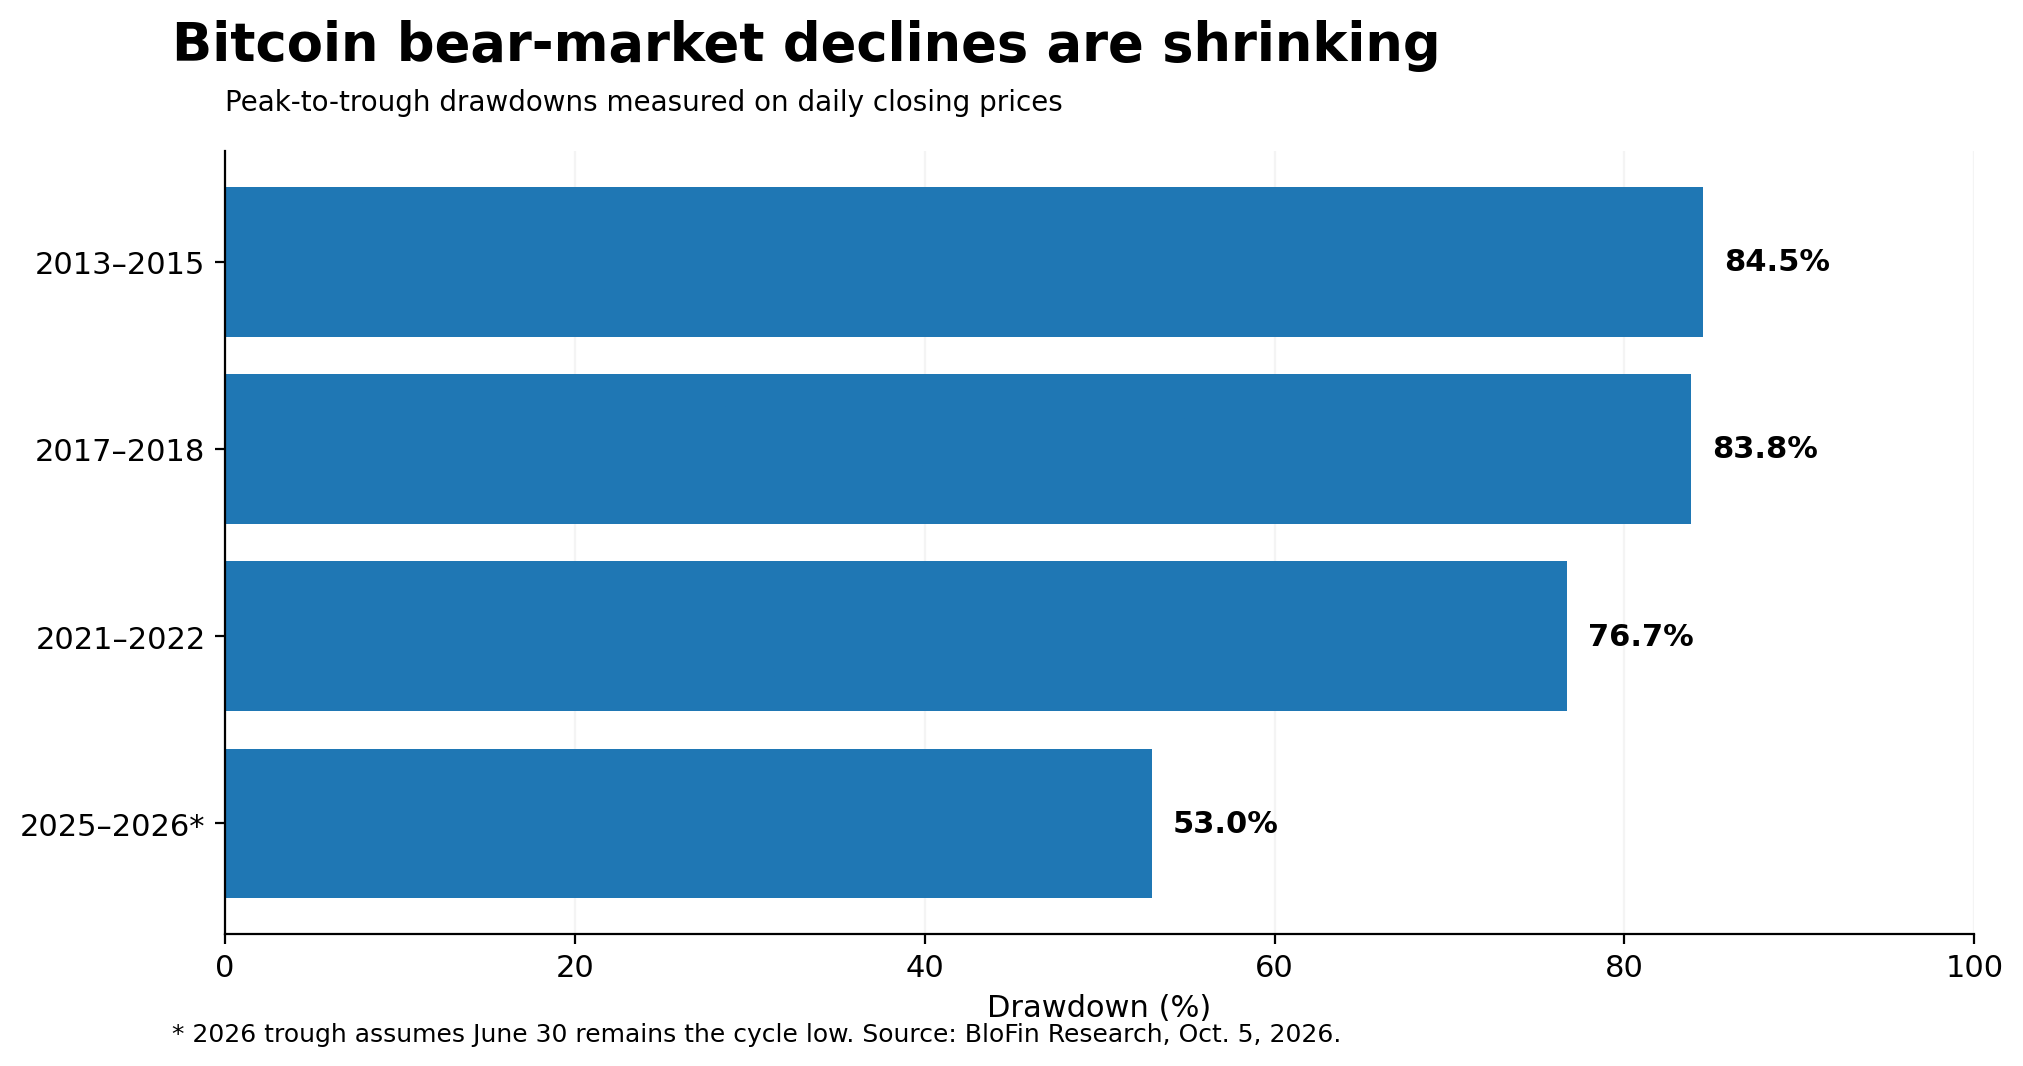
Bitcoin piaci visszaesések mértéke
Az elemzés arra is rámutatott, hogy a bitcoin legutóbbi, medvepiaci esése 53%-os volt, szemben a korábbi ciklusokban tapasztalt, nagyjából 77–85%-os zuhanásokkal. Ez az összehasonlítás azonban feltételezi, hogy június marad a piaci mélypont.
A hétvégén a bitcoin árfolyama 80 000 dollár alá süllyedt. Október 22-én az amerikai azonnali (spot) bitcoin ETF-ekből 635,6 millió dollárnyi nettó tőke áramlott ki, miután az előző három kereskedési nap során több mint 1 milliárd dollárnyi tőke érkezett be.
Eközben a Glassnode becslései szerint az ETF-befektetők és a bitcoin-tartalékkal rendelkező vállalatok átlagos beszerzési költsége rendre 81 500, illetve 80 200 dollár körül mozog.
Amennyiben az árfolyam tartósan e szintek alatt maradna, az mindkét csoport számára átlagosan veszteséges helyzetet eredményezne, ami próbára teheti a befektetők azon hajlandóságát, hogy to-vábbra is megtartsák állományukat.
Hu azonban olyan konkrét feltételeket azonosított, amelyek alááshatják a BloFin előrejelzését.
„A bitcoin alapú ETF-ek állományának tartós csökkenése, a bitcoin-tartalékkal rendelkező vállalatok körében tapasztalható széles körű kényszerértékesítés, valamint az on-chain mutatók alapján mért hosszú távú befektetők körének zsugorodása alááshatja jelenlegi álláspontunkat.”
A befektetők számára ez a megkülönböztetés lényeges. A napi ETF-kiáramlások ugyan mozgathatják az árakat, ám a bitcoin-állomány tartós csökkenése már erősebb bizonyítékul szolgálna arra, hogy hosszú távú tőke távozik a piacról.
A Glassnode a 85 000–87 500-as tartományt fontos ellenállási zónaként azonosítja. Elemzők arra figyelmeztetnek, hogy a 80 000–82 000-es támaszzóna elvesztése mélyebb, a 73 000–75 000-es szintek felé mutató esést is kiválthat a bitcoin árfolyamában.
Mi indíthatja el a bitcoin következő tartós árfolyamemelkedését?
Hu szerint az államadósság idővel a bitcoin erőteljes katalizátorává válhat. A jelenlegi pénzügyi feltételek azonban éppen ennek ellenében hatnak.
„A magasabb kötvényhozamok jelenleg vonzóvá teszik a kötvényeket, és tőkét vonnak el a bitcointól.”
Október 23-án az amerikai tízéves államkötvények hozama 5% közelében zárt, miközben a Brent típusú kőolaj hordónkénti ára 116 dollár fölé emelkedett.
A magasabb energiaköltségek fenyegetést jelentenek, mivel magas szinten tarthatják az inflációt, ami korlátozza az amerikai jegybank (Federal Reserve) mozgásterét a monetáris politika lazítására.
Még az infláció ellen védett, tízéves futamidejű amerikai államkötvények hozama is 2,6% körül alakult. Ez kevésbé vonzóvá teszi a bitcoin – amely nem termel hozamot – a kiszámítható megtérülést kereső befektetők számára.
Hu véleménye szerint azonban az államadósság növekedése idővel megváltoztathatja ezt a dinamikát.
„Ahogy azonban az állami hitelfelvétel költségei tovább emelkednek, a fiskális fenntarthatóság a poli-tikai döntéshozatalban végül elsőbbséget élvezhet, ami pénzügyi nyomáshoz (financial repression) vezethet.”
Egyszerűen fogalmazva, a növekvő adósságterhekkel küzdő kormányok nyomást gyakorolhatnak a központi bankokra, hogy mesterségesen alacsonyan tartsák a hitelfelvételi költségeket.
Ez magában foglalhatja a kamatlábak infláció alatt tartását vagy államkötvények vásárlását a hozamok elnyomása érdekében.
„Ahogy a pénzügyi nyomás fokozódik, a kötvénytulajdonosok továbbra is magas nominális hozamot kaphatnak, de az infláció csökkenti a reálhozamukat.” – magyarázta Hu.
A bitcoin akkor profitálhat, ha a befektetők egyre inkább korlátozott kínálatú eszközöket keresnek a vásárlóerő megőrzése érdekében.
Ez azonban továbbra is egy hosszabb távú forgatókönyv.
Egyelőre a kereskedők a Federal Reserve október 28-i döntését várják. A csökkenő inflációval korrigált kötvényhozamok és az erősebb intézményi vásárlások közvetlenebb bizonyítékot szolgáltatnának a javuló körülményekre.
Az, hogy folytatódnak-e ezek a tőkebeáramlások, meghatározhatja, mennyire lesz fenntartható a következő fellendülés.
Vajon a következő bitcoin-rali fellendíti az altcoinokat?
Hu kevésbé van meggyőződve arról, hogy a hagyományos altcoin-szezon visszatér.
„Az altcoinpiac strukturális változással néz szembe.”
A korábbi ciklusokban a bitcoin-rali gyakran arra ösztönözte a befektetőket, hogy kisebb, kockázatosabb kriptovalutákba fektessenek. Most a tokenizált részvények és más valós eszközök olyan alternatívákat kínálnak, amelyek versenyezhetnek ugyanazért a spekulatív tőkéért.
„Az erős bevétellel és cash flow-val rendelkező vállalatok vonzhatják azt a tőkét, amely korábban alacsony minőségű altcoinokba áramlott.” – mondta Hu.
A jelenlegi piac már mutatja, mennyire egyenetlenné vált a kriptobefektetés.
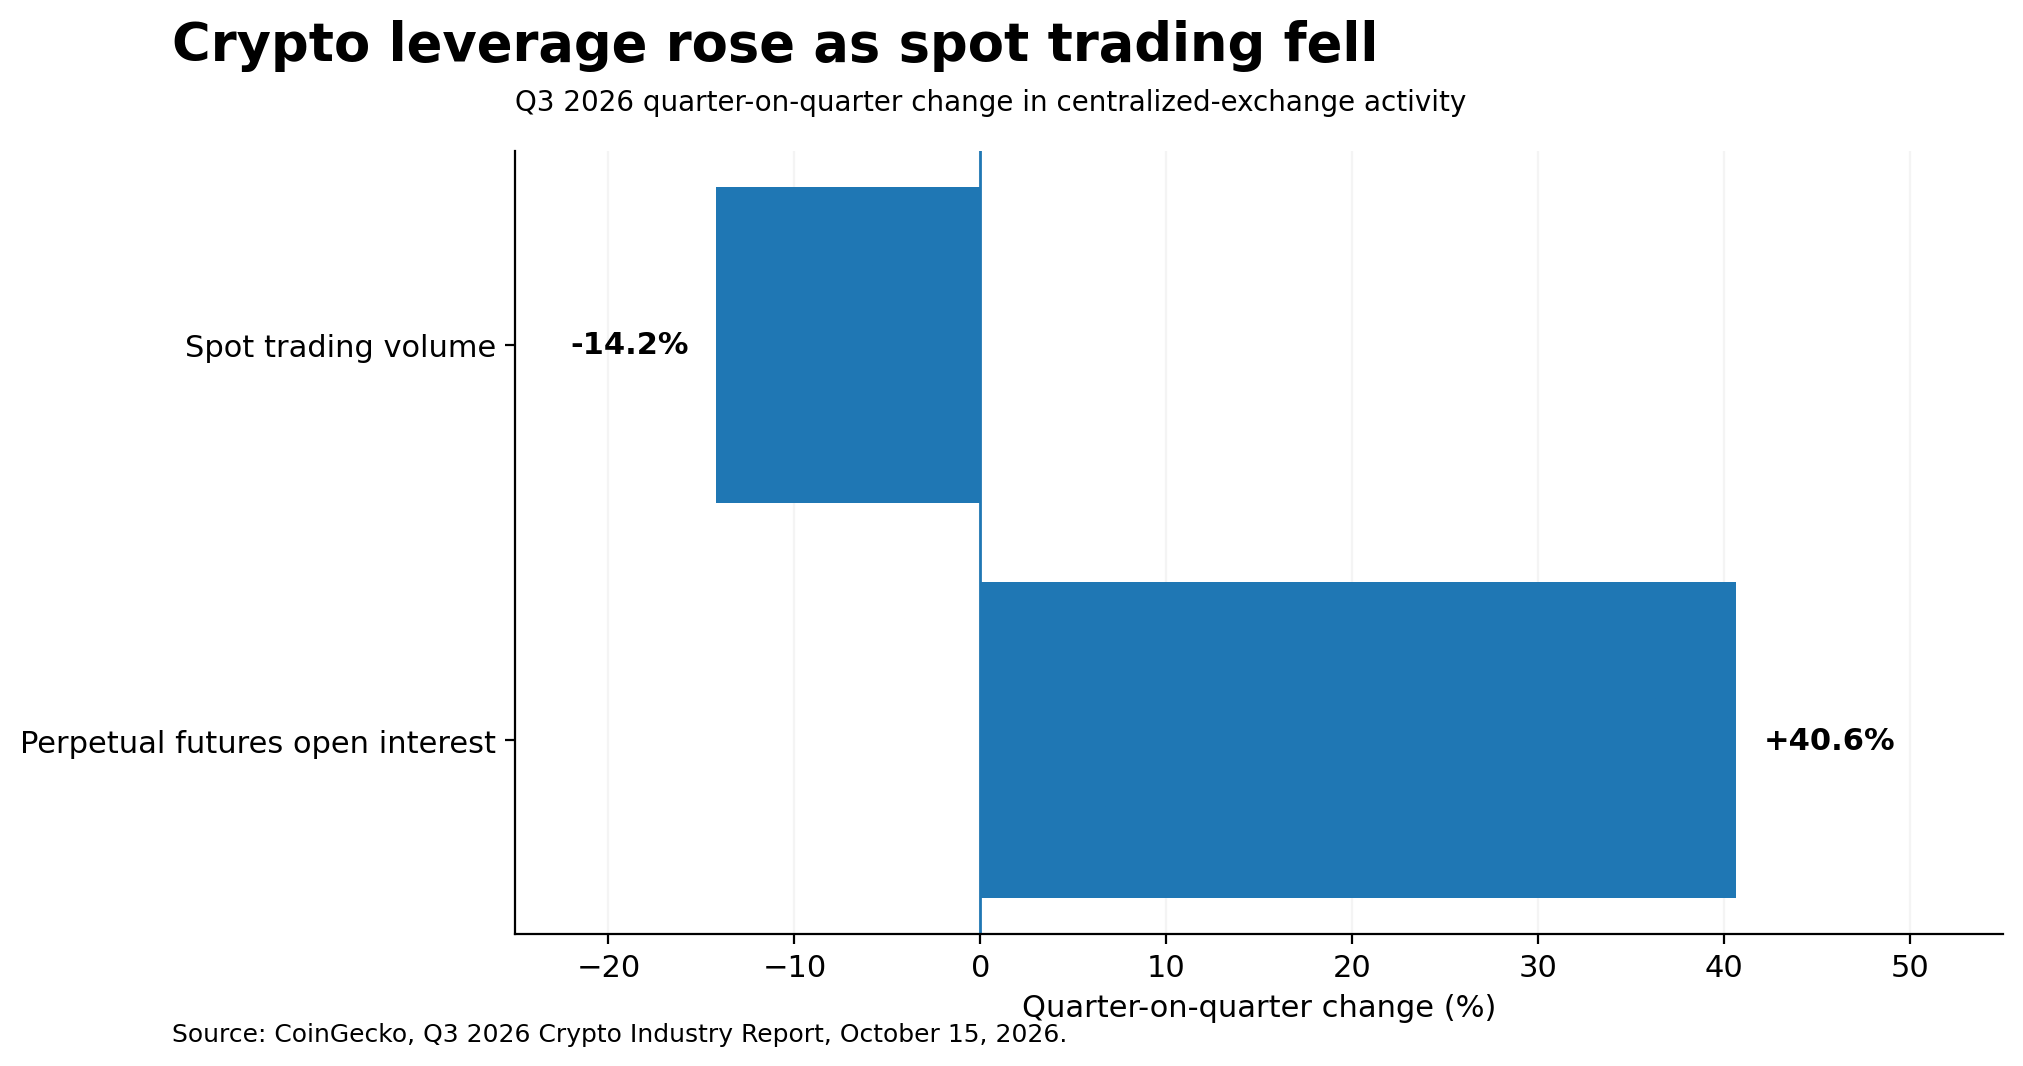
Spot vs. örökös határidős ügyletek volumenének alakulása negyedéves alapon
A CoinGecko harmadik negyedéves jelentése szerint a spot kereskedési volumenek 14,2%-kal csökkentek, míg az örökös határidős nyitott pozíciók 40,6%-kal nőttek. A számok arra utalnak, hogy a tőkeáttétel gyorsabban nőtt, mint az alapul szolgáló kereskedési tevékenység.
Hu úgy véli, hogy a jövőbeli befektetési lehetőségek egyre inkább a valódi gazdasági tevékenység és a tulajdonosok számára értéket visszaadó mechanizmusok által támogatott tokeneket részesítik előnyben.
„A hagyományos altszezon minta kudarcot vallhat, ha a likviditás továbbra is töredezett marad, és a tokenizált eszközök jobb választási lehetőséget kínálnak a befektetőknek.”
A bitcoin esetében az azonnali kérdés az, hogy az intézményi tulajdonosok képesek-e ellenállni egy újabb eladási hullámnak.
A tágabb kriptopiacon még egy meggyőző bitcoin fellendülés sem garantálhatja a korábbi ciklusokra jellemző széleskörű fellendüléseket.
Költs kriptóból közvetlenül a Kraken Krak Mastercarddal!
MI A TEENDŐD?- Regisztrálj a Krakenre a linkünkkel.
- Igényeld meg ingyenesen a Krak Cardot.
- Add hozzá Apple Payhez vagy Google Payhez.
- Vásárolj közvetlenül Kraken egyenlegedről akár 400+ kripto- és fiat eszközzel.
- Élvezd a 2% cashback-et a vásárlások után, havi vagy éves kártyadíj nélkül!