Fordulat a magyar vagyonadó-szabályozásban: mennyit ér a bitcoin a NAV szerint?

A TISZA-kormány egyik legfontosabb törvénymódosítása az úgynevezett vagyonadó bevezetése, amelyre korábban nem volt példa a Fidesz 16 éves kormányzása alatt. A parlament előtt fekvő módosító javaslat több ponton is enyhítené az eredeti szabályozást, ami az egymilliárd forintot meghaladó vagyonra vonatkozik. A legfrissebb információk szerint több kriptovaluta-tulajdonos számára is fontos könnyítést hozna az új szabályozás, mivel a NAV-val való előzetes vagyonértékelés nagyobb jogbiztonságot teremthet. Egy fontos kérdés azonban tisztázatlan marad: ki és milyen alapon határozhatja meg egy rendkívül volatilis digitális eszköz értékét?
A kriptovaluták okozta szabadság egyre komolyabb kihívások elé állítja az adóhatóságokat is abból a szempontból, hogyan illesszék be a digitális vagyont a hagyományos adórendszerekbe. Ez különösen aktuális kérdés most hazánkban, miután a kormány ősszel benyújtotta a vagyonadóról és a magánszemélyeket érintő exit tax szabályozásról szóló javaslatokat. A november 19-én benyújtott módosító javaslat a feltételezett adóelkerülés területen hozhat előrelépést, és megmutatja, milyen nehéz megtalálni az egyensúlyt az állami adóztatási érdek és a befektetők jogbiztonsága között.
A kormány terve: megadóztatni a vagyonosokat és az országot elhagyókat
A vagyonadó-tervezet a T/930. számú törvényjavaslata szerint az egymilliárd forintot meghaladó nettó vagyonrészre évi 1%-os, a legmagasabb vagyoni sávban 1,5%-os adó vonatkozna. A magyar adóilletőségű személyek esetében a külföldön tartott vagyonelemek is számítanának, így a kriptovaluták sem jelentenének automatikus kivételt.
Ezzel párhuzamosan a T/927. számú adócsomag a magánszemélyekre vonatkozó exit tax, vagyis kilépési adó szabályait is bevezetné. Ennek lényege, hogy bizonyos esetekben az adóilletőség külföldre helyezése adókötelezettséget válthatna ki a még nem realizált vagyonnövekmény után.
A vagyonadó és az exit tax tehát két különböző adóztatási mechanizmus: előbbi a vagyonállományt, utóbbi meghatározott esetekben az országból történő adóügyi távozáshoz kapcsolódó értéknövekedést érintené.
Bár már hónapok óta téma a vagyonadó, időzítése továbbra is bizonytalan: a módosított javaslat a kihirdetést követő 31. napon lépne hatályba, ezért akár az is kérdéses, hogy keletkezik-e már 2026-ra fizetendő adózási kötelezettség, vagy áttolódik 2027-re.
Fontos könnyítés: ezen változtatna a magyar adóhatóság
A november 19-i T/930/5. számú összegző módosító javaslat egyik legérdekesebb eleme az eszközök piaci értékének meghatározását érinti. Amennyiben a törvény piaci értéket követel meg, de nem rögzít konkrét számítási módszert, az adózó előzetesen egyeztethetne a NAV-val. Az elfogadott módszert az adóellenőrzés során is figyelembe kellene venni.
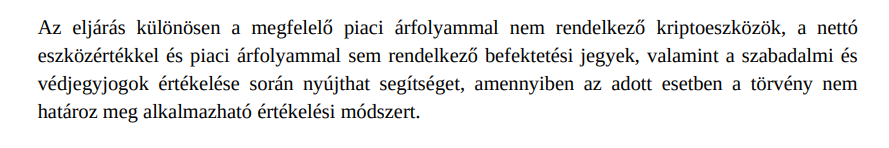
Forrás: parlament.hu
Ez különösen fontos lehet a kriptovalutáknál: a bitcoin
 BTC Price
(BTC) árfolyama tőzsdénként eltérő, egy kevésbé likvid altcoin esetében pedig akár néhány nagyobb tranzakció is jelentősen befolyásolhatja annak árfolyamát. Felmerül tehát a kérdés, hogy vajon mely tőzsde árfolyama számít hitelesnek, és milyen időpontban kell megállapítani az értéket?
Hogy példával szemléltessük, képzeljünk el egy befektetőt, akinek a portfóliója nagyjából 200 millió forintot ér, miközben a NAV 240 millió forintra becsüli azt. Ha az eltérés adókülönbözetet eredményez, azt továbbra is rendeznie kellene, ugyanakkor a módosításban meghatározott feltételek teljesülése esetén bírság és pótlék nélkül.
A könnyítés nem jelent általános mentességet, és nem minden vagyonelemre alkalmazható automatikusan.
Más változások is érkeznének: a bizalmi vagyonkezeléseknél vagyonrendelőnként történne az összeszámítás, megszűnne a visszamenőleges vizsgálat kifejezett rendelkezése, valamint TBSZ-en tartott pénzből is lehetne adót fizetni, a lekötés megszakításának adókövetkezményeivel.
Az Apelso Wealth Management társalapítója, Illés István így foglalta össze a módosítás lényegét:
„A zárószavazás előtti módosítás a vagyontervezés három kulcskérdésében is változást hoz.”
A változtatás egyébként a kriptovalutákat a „kiszámíthatóbb értékelési szabályok” részben említi.
„Aki szakértő nélkül, a törvény felhatalmazása alapján piaci értéket alkalmaz, nem fizet bírságot és pótlékot, ha a NAV később magasabb értéket állapít meg – az adókülönbözetet azonban igen.”
Nehéz helyzetben a kriptósok a könnyítés ellenére
A módosítás kétségtelenül előrelépés, de nem oldja meg a kriptovaluták adóztatásának valamennyi problémáját. A hagyományos vagyonértékelési logika ugyanis nehezen alkalmazható egy folyamatosan kereskedett, rendkívül volatilis eszközosztályra.
Miközben egy ingatlan értéke nem változik 10-20%-ot egyetlen nap alatt, ahogyan a részvények is viszonylag állandóak a kereskedési időn kívül, addig egy kriptovaluta-portfólió könnyedén ingadozhat – még a legnagyobb eszközök esetében is – akár kétszámjegyű százalékban. Ráadásul a papíron kimutatott vagyon nem feltétlenül jelent azonnal hozzáférhető pénzt: egy lekötött token, egy alacsony likviditású kriptoeszköz vagy egy DeFi-protokollban elhelyezett befektetés értékesítése jelentős veszteséggel járhat.
Ez különösen érzékeny kérdés, amikor az állam nem realizált nyereséghez vagy pusztán a vagyon birtoklásához kapcsol adófizetési kötelezettséget. Ennek előzetes menetéről egy korábbi cikkünkben már írtunk, de a végleges törvény még nem került kihirdetésre.
A tisztességes közteherviselés ugyanakkor a kriptovaluta-befektetőkre is vonatkozik. Ennek ellenére, az adóztatás nem válhat egy olyan adminisztratív akadállyá, amely aránytalanul bünteti azokat, akik a hagyományos eszközökkel szemben alternatív befektetési lehetőségeket részesítenek előnyben.
Az előzetes értékelési egyeztetés ezért jó irány, de szükség lenne világos, egységes és nyilvánosan hozzáférhető módszertanra is – például a vagyonelemek tartásának az indoklására. Enélkül könnyen előfordulhat, hogy két azonos értékű portfólió tulajdonosa eltérő adóhatósági értékeléssel szembesül.
A november 19-i módosítás egyelőre csak javaslat, nem hatályos jogszabály. Hosszabb távon az is kérdés, hogy sikerül-e világos, egységes és nyilvánosan hozzáférhető módszertant is kialakítani.
Költs kriptóból közvetlenül a Kraken Krak Mastercarddal!
MI A TEENDŐD?- Regisztrálj a Krakenre a linkünkkel.
- Igényeld meg ingyenesen a Krak Cardot.
- Add hozzá Apple Payhez vagy Google Payhez.
- Vásárolj közvetlenül Kraken egyenlegedről akár 400+ kripto- és fiat eszközzel.
- Élvezd a 2% cashback-et a vásárlások után, havi vagy éves kártyadíj nélkül!