Te rábíznád a mesterséges intelligenciára a pénzügyeidet?


Cikk meghallgatása
A mesterséges intelligencia robbanásszerű terjedése elérte a gazdaság legérzékenyebb és legszemélyesebb területét: a magánpénzügyeket. Egyre több lakossági befektető és kriptovaluta-kereskedő teszi fel magának a csábító kérdést: vajon elérkezett az idő, amikor a havi költségvetés megtervezését, a portfóliók átcsoportosítását vagy a befektetési stratégiák kidolgozását átadhatjuk egy éjjel-nappal rendelkezésre álló, elfogulatlan digitális elmének. Az úgynevezett pénzügyi hópium – az a vak hit, hogy a mesterséges intelligencia csodálatos módon mindannyiunkból brutálisan sikeres befektetőt farag – futótűzként terjed a közösségi médiában. A mélyreható iparági felmérések és a legújabb független elemzések azonban arra figyelmeztetnek, hogy a privát banki adataink megosztása és a tőkénk feletti ellenőrzés átadása súlyos, nemegyszer visszafordíthatatlan kockázatokat hordoz magában.
Az ingyenes pénzügyi tanácsadás mézes-mázas ígérete
Tagadhatatlan, hogy a mesterséges intelligenciára épülő eszközök olyan képességekkel rendelkeznek, amelyekről egy átlagos kisbefektető korábban álmodni sem mert. A hagyományos pénzügyi tanácsadás évtizedeken át a vagyonosabb rétegek privilégiuma volt, hiszen egy tapasztalt portfóliómenedzser és befektetési tanácsadó felkérése vagy egy privátbanki szolgáltatás igénybevétele jelentős belépési küszöbhöz kötött. Ebben a struktúrában az AI elméletileg elhozza a pénzügyi tudatosságot. Egy jól beállított nyelvi modell másodpercek alatt képes átvilágítani a havi bankszámlakivonatokat, kategóriákba rendezni a kiadásokat, azonosítani a felesleges előfizetéseket, és személyre szabott megtakarítási tervet javasolni anélkül, hogy drága óradíjat számolna fel.
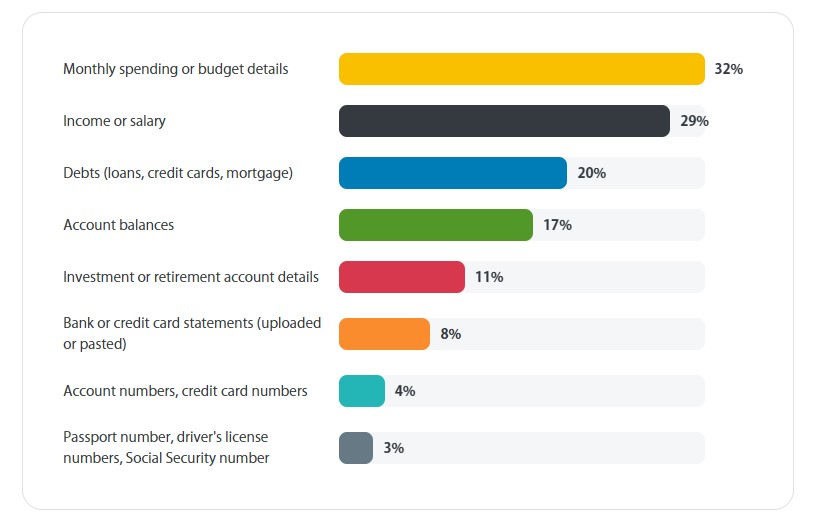
A válaszadók leggyakrabban általánosabb jellegű adatokat – például a kiadásokra, a fizetésre és az adósságokra vonatkozó információkat – osztottak meg. Néhányan azonban arról számoltak be, hogy konkrétabb, személyazonosításra alkalmas adatokat is megadtak, például bankszámla- vagy hitelkártya-kivonatokat, számlaszámokat vagy útlevéladatokat. Forrás: PensionBee
A technológia igazi vonzereje azonban a gyorsaságban és az óriási adatmennyiség valós idejű feldolgozásában rejlik. Míg egy emberi elemző legfeljebb néhány vállalat gyorsjelentését képes egy időben áttanulmányozni, a fejlett algoritmusok szempillantás alatt elemzik a globális makrogazdasági mutatókat, az iparági trendeket, a vállalati mérlegeket, valamint a közösségi média hangulatindexeit. A kriptovaluták volatilis világában, ahol a piacok a hét minden napján, huszonnégy órában nyitva tartanak, a mesterséges intelligencia érzelemmentes jelenléte különösen csábítónak tűnik. Az algoritmus nem küzd a kapzsiság okozta vakmerőséggel, nem esik a pánikeladás csapdájába egy éjszakai piaci korrekció során, és képes a legösszetettebb technikai indikátorokat is másodpercek alatt értékelni. A fiatalabb generációk körében végzett legfrissebb felmérések szerint a Z és Y generáció tagjainak csaknem fele már most is konzultál valamilyen AI-eszközzel, mielőtt jelentősebb befektetési döntést hozna, bízva abban, hogy a digitális agy objektívebben átlátja a dolgokat.
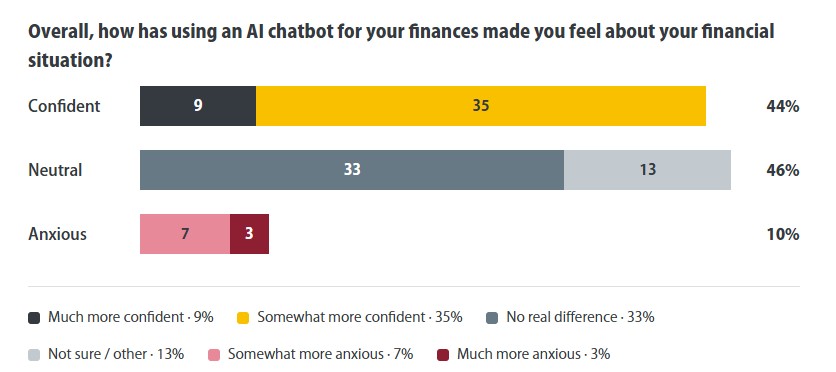
A felmérés alapján az AI-chatbotokat pénzügyekre használók túlnyomó többsége magabiztosabbá vált (44%) vagy nem érzékelt érdemi változást (46%), és mindössze 10%-uk számolt be fokozottabb szorongásról a technológia használata kapcsán. Forrás: PensionBee
A valóság hideg zuhanya
A csábító ígéretek mögött azonban rendszerszintű hiányosságok és súlyos veszélyek lapulnak. Egy nemrég közzétett kutatási anyag rávilágított arra a sokkoló tényre, hogy a legnépszerűbb mesterséges intelligencia alapú chatbotok milyen drámai arányban adnak téves, elavult vagy egyenesen félrevezető pénzügyi tanácsokat. A kutatók számos szimulált befektetési helyzetet és pénzügyi kérdést tettek fel a piacon elérhető vezető nyelvi modelleknek, a végeredmény pedig több mint aggasztó lett. Az AI-modellek rendszeresen hallucináltak nem létező adózási szabályokat, alapvető matematikai hibákat vétettek a kamatos kamat kiszámításakor, és képtelenek voltak helyesen felmérni a felhasználók egyéni kockázattűrő képességét.
A tanulmány rámutatott arra is, hogy az AI-botok jelentős része nem tesz különbséget a szilárd alapokon nyugvó, hosszú távú értékmegőrző eszközök és a rendkívül kockázatos, spekulatív eszközök között. Előfordult, hogy a modell egy alacsony kockázatot kereső, nyugdíj előtt álló felhasználónak erősen volatilis kriptovalutákat vagy túlértékelt mémcoinokat ajánlott portfólió-diverzifikáció címén. Ennek oka a nyelvi modellek alapvető működési elvében gyökerezik: az AI nem „érti” a pénzügyeket, csupán a képzési adatokban található nyelvi mintázatokat és valószínűségeket reprodukálja. Amikor egy pénzügyi kérdés egyedi árnyalást, helyi adójogszabályok ismeretét vagy személyes élethelyzetmérlegelést igényelne, az algoritmus magabiztos hangnemben képes teljesen hibás logikára épülő stratégiát megfogalmazni. Egy ilyen hamis tanács követése a való életben nem csupán kisebb veszteséget, hanem a teljes megtakarítás megsemmisülését is eredményezheti.
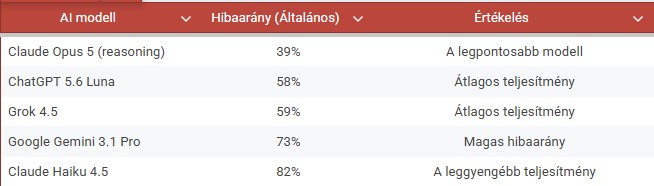
A kutatás a fentebbi AI-modellek vizsgálta. Forrás: IBS Intelligence
Az adatvédelem ára: Mit történik a privát banki információinkkal?
A szakmai és matematikai pontatlanságok mellett a másik gigantikus kockázati tényező az adatvédelem és a kibertudatosság területe. Ahhoz, hogy egy mesterséges intelligencia valóban személyre szabott pénzügyi tanácsot tudjon adni, a felhasználónak ki kell szolgáltatnia a legérzékenyebb vagyoni adatait. Ez magában foglalja a havi jövedelem nagyságát, a meglévő hiteleket, a pontos bankszámlaegyenlegeket, az adóbevallások részleteit, vagy akár a privát kriptotárcák címeit és tranzakciós előzményeit.
Amikor ezeket az adatokat bepötyögjük egy ingyenes vagy akár fizetős chatbot felületére, az információk bekerülnek a szolgáltatók központi szervereire, ahol azokat a modellek későbbi tanítására is felhasználhatják. Az már csak hab a tortán, hogy az adott AI-t fejlesztő cég emberei lazán olvasgathatják a privát adatainkat, de egy esetleges adatvédelmi incidens, szerveroldali szivárgás vagy célzott kibertámadás során a teljes pénzügyi profilunk illetéktelen kezekbe kerülhet. A kiberbűnözők számára egy ilyen átfogó adatbázis igazi aranybánya, amelynek segítségével tűpontos adathalász támadásokat, személyre szabott zsarolásokat vagy célzott tárcaürítő akciókat hajthatnak végre. Különösen veszélyes a helyzet akkor, ha a gyanútlan felhasználók harmadik féltől származó, nem ellenőrzött AI-bővítményeknek vagy beépülő moduloknak adnak közvetlen hozzáférést a bankszámláikhoz vagy a kriptotőzsdéken lévő fiókjaikhoz az API-kulcsok megadásával.
I think there are lots of good reasons to worry about whether AI is giving correct answers (especially free models), but, given the contradiction with other recent research suggesting AI is now doing well at financial advice, I was curious about what the methodology was here. I… https://t.co/JDT1kleC7b pic.twitter.com/YIQr5f3QQC
— Ethan Mollick (@emollick) September 19, 2026
A blokklánc és az autonóm AI-agentek veszélyes találkozása
A pénzügyi technológia legújabb horizontján a mesterséges intelligencia már nemcsak tanácsadóként, hanem önálló cselekvőként jelenik meg. A decentralizált pénzügyek (DeFi) és a blokklánc-technológia ötvözése révén létrejöttek az első autonóm AI-agentek, amelyek képesek saját kriptotárcát kezelni, és emberi beavatkozás nélkül hajtják végre a tranzakciókat. Az elképzelés szerint ezek az ügynökök automatikusan keresik a legmagasabb hozamot biztosító eszközöket, kihasználják az adódó arbitrázs-lehetőségeket, és pillanatok alatt átrendezik a portfóliót a piaci mozgásoknak megfelelően.
Bár a technológiai koncepció papíron lenyűgöző, a gyakorlati alkalmazása jelenleg rendkívüli veszélyeket hordoz. Mivel ami a blokkláncon végbe megy, az megváltoztathatatlan, ha egy autonóm AI-ügynök egy hibás algoritmus, egy félreértelmezett piaci jelzés vagy egy úgynevezett prompt injection támadás következtében rossz döntést hoz, a tranzakció azonnal és véglegesen végbemegy. A blokklánc világában nincs ügyfélszolgálat vagy banki tranzakció-sztornózás. Egyetlen AI által félreértett piaci mechanizmus másodpercek alatt lenullázhatja bárki vagyonát.
A felelősség a te nyakadba szakad
A hagyományos pénzügyi szektorban a bejegyzett pénzügyi tanácsadókat szigorú törvényi előírások és kötelezettség köti. Ez azt jelenti, hogy jogi felelősségük tudatában kötelesek az ügyfél legfőbb érdekeit szem előtt tartva eljárni, és feltárni az esetleges összeférhetetlenségeket. A mesterséges intelligencia modellek mögött álló technológiai vállalatok ezzel szemben semmilyen jogi vagy etikai felelősséget nem vállalnak a chatbotok által generált válaszokért. Az Általános Szerződési Feltételek apró betűs részeiben kivétel nélkül megtalálható a felelősségkizárási nyilatkozat, amely egyértelművé teszi, hogy az alkalmazás nem nyújt hivatalos pénzügyi tanácsadást, és minden döntés a felhasználó saját felelősségére történik.
Ugyancsak komoly rendszerszintű kockázatot jelent a szisztematikus nyájhatás kialakulása. Ha lakossági befektetők százezrei ugyanazokat a vezető nyelvi modelleket használják a portfóliójuk összeállításához, a modellek óhatatlanul nagyon hasonló vagy teljesen megegyező eszközöket fognak ajánlani a felhasználóknak. Ez a mechanizmus mesterségesen túlértékelhet bizonyos részvényeket vagy kriptovalutákat, miközben más, fundamentálisan erős eszközöket teljesen háttérbe szorít. Egy esetleges piaci pánik esetén, ha az AI rendszerek egyszerre javasolják a pozíciók zárását a felhasználóknak, a tömeges és egyidejű eladási hullám drámai piaci összeomláshoz és láncreakciószerű likvidációs hullámokhoz vezethet.
Mindezek fényében a kérdésre adott válasz nem a mesterséges intelligencia teljes elutasítása, hanem a helyes szerepkör meghatározása. Az AI hasznos eszköz lehet mint elemzői asszisztens vagy gondolatébresztő partner, de végzetes hiba lenne kapitányi rangra emelni a saját pénztárcánk felett. A felelős pénzügyi döntéshozatalhoz elengedhetetlen, hogy az algoritmusok által kiadott eredményeket mindig kritikus szemmel, független forrásokból ellenőrizzük, és adataink védelme érdekében soha ne osszunk meg bizalmas azonosítókat vagy privát kulcsokat.
A mesterséges intelligencia nem csodaszer, és nem helyettesíti az alapvető pénzügyi műveltséget. A siker kulcsa továbbra is a személyes tudatosságban, a kockázatok pontos felmérésében és a hideg fejjel meghozott döntésekben rejlik.
Költs kriptóból közvetlenül a Kraken Krak Mastercarddal!
MI A TEENDŐD?- Regisztrálj a Krakenre a linkünkkel.
- Igényeld meg ingyenesen a Krak Cardot.
- Add hozzá Apple Payhez vagy Google Payhez.
- Vásárolj közvetlenül Kraken egyenlegedről akár 400+ kripto- és fiat eszközzel.
- Élvezd a 2% cashback-et a vásárlások után, havi vagy éves kártyadíj nélkül!