Viszlát, névtelen shopping: felszámolja a magánéletet az Európai Központi Bank

Cikk meghallgatása
A pénz kibocsátása és értékállóságának megőrzése évszázadok óta a központi bankok alapvető feladatai közé tartozik. Ez a korábban meginghatatlan alappillér azonban napjainkban gyökeres és megállíthatatlan átalakuláson megy keresztül. A mindennapi fizetési szokásaink teljesen megváltoztak, a papírpénzből áttértünk a készpénzmentes megoldásokra, miközben a pénzügyi intézmények gőzerővel kísérleteznek az elosztott főkönyvi technológiával (DLT), és a fizikai vagy digitális értékeket úgynevezett tokenekké alakítják át. A hagyományosan bankok által uralt piacra teljesen új szereplők léptek be, amelyeket a kisemberek igen hasznos alternatíváknak vélnek, a brüsszeli nagykutyák viszont komoly biztonsági kockázatoknak.
A hivatalos narratíva szerint a digitális átállás kényelmesebbé teheti a fizetéseket, hatékonyabbá teheti a pénzügyi rendszert, valamint ajtót nyithat új termékek és üzleti modellek előtt. Az Európai Központi Bank (EKB) érvelése szerint, ha a jegybankok kínálnak a készpénzhez digitális alternatívát a népnek, a nyilvános pénz szerepe fokozatosan háttérbe szorulhat a magánszereplők javára. Ez a folyamat azzal a veszéllyel fenyeget – legalábbis a frankfurti bürokraták szerint -, hogy Európa olyan helyzetbe kényszerül, ahol nincs egyetlen olyan páneurópai digitális fizetési megoldás sem, amely képes lenne lefedni a mindennapi tranzakciók teljes skáláját, így a kontinens kénytelen az amerikai kártyatársaságok vagy a globális techóriások infrastruktúráira támaszkodni.
Míg azonban az EKB a monetáris szuverenitás megőrzéséről és a fizetési rendszerek függetlenségéről beszél, a kritikusok és a digitális jogok védelmezői úgy vélik, a digitális euró terve egyre inkább egy túlszabályozott, központosított felügyeleti eszköz, ami igazából senki se jó, csak a kiötlőinek.
Pénzügyi függetlenség vagy totális megfigyelés?
A lakossági fizetésekre szánt digitális euró a készpénzfizetési megoldások kiegészítőjeként jelenne meg, amely online és offline formában egyaránt elérhető lenne a magánszemélyek közötti átutalásokra, e-kereskedelemre és bolti vásárlásokra. Az EKB hangsúlyozza, hogy a fizikai terjesztést és az ügyfélkapcsolatok kezelését a kereskedelmi bankokra bízná. Az ingyenes, univerzális infrastruktúra mögött azonban olyan strukturális veszélyek rejtőznek, amelyek komoly aggodalomra adnak okot.
A legnagyobb kritika a magánélet védelmét és az anonimitást éri. A fizikai készpénz egyedülálló tulajdonsága, hogy teljesen anonim. Egy 20 eurós bankjegyre nincs rá írva a neved, nyomon követhetetlen hol fizettél vele utoljára és mikor. Bár az EKB ígéri, hogy a digitális euró offline verziója magas fokú adatvédelmet garantál majd, egy digitális hálózatban a tranzakciók teljes névtelensége technológiailag és jogilag is kivitelezhetetlen. Fennáll a veszélye annak, hogy a digitális euróval az állam és a jegybank korlátlan rálátást nyer az állampolgárok költési szokásaira, ami a pénzügyi magánélet végleges felszámolásához vezethet.
Ezen túlmenően a programozható pénz koncepciója – még ha az EKB jelenleg tagadja is az ilyen jellegű szándékát – utat nyithat a lakosság viselkedésének közvetlen befolyásolására. Elméletileg semmi nem akadályozná meg a hatóságokat abban, hogy a digitális euróhoz lejárati időt rendeljenek a fogyasztás ösztönzésére, vagy korlátozzák bizonyos termékek és szolgáltatások vásárlását. Képzeld el, hogy máról holnapra meghatároznák azt, hogy a verejtékkel megkeresett pénzedet nem költheted például alkoholra, mert az káros!
A bankrendszer gyenge pontjai és a mesterséges korlátok
A pénzügyi stabilitás védelme kiemelt szempont a tervezés során, ám a megoldási kísérletek számtalan problémát szülnek. Annak érdekében, hogy a lakosság ne menekítse ki a pénzét a kereskedelmi bankokból a közvetlen jegybanki garanciával rendelkező digitális euróba – ami lefedné a kereskedelmi bankok hitelezési képességét -, az EKB korlátozásokat tervez bevezetni.
A digitális euróra nem fognak kamatot fizetni, és a fejenként tartható összeget szigorú limithez (például 500 és 3000 euró közötti összeghez) kötik. Bár a jegybanki elemzések szerint ezek a limitek megvédik a bankok likviditását, ez a megoldás komoly ellentmondásokat is hordoz magával. Egyrészt a mesterségesen alacsonyan tartott limitek és a kamatmentesség miatt kérdéses, hogy a lakosság egyáltalán nyitott lesz-e az új fizetőeszköz használatára a már jól működő, kényelmes banki és fintech alkalmazásokkal szemben. Másrészt egy esetleges bankpánik vagy pénzügyi válság idején az elektronikus úton villámgyorsan végrehajtható tranzakciók korlátozása akár fokozhatja is a bizalmatlanságot.
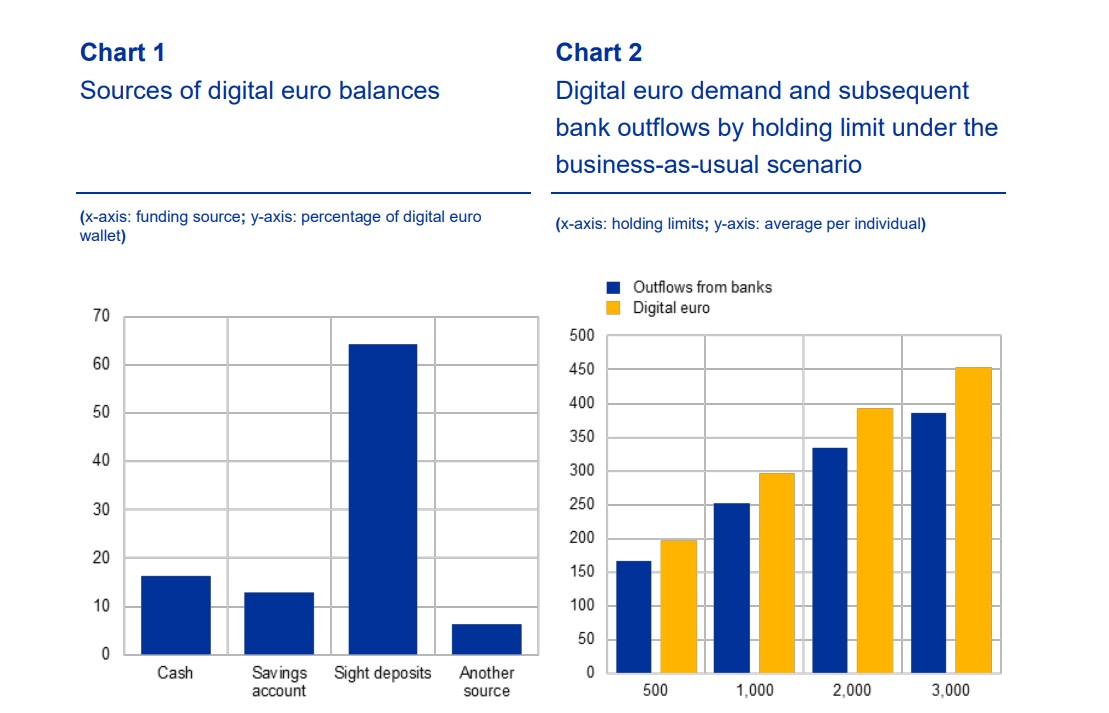
Az első ábra pontosan azt mutatja meg, amitől a kereskedelmi bankok tartanak: a digitális euró használata elsősorban a bankbetétek rovására történne, közvetlenül elszívva a kereskedelmi banki likviditást. A második ábra alátámasztja, hogy miért kulcskérdés az EKB számára az egyéni tarthatósági limitek szigorú megállapítása: a limit pontos belövésével szabályozható, hogy a lakosság mennyi digitális eurót használjon fizetésre anélkül, hogy az veszélyeztetné a kereskedelmi bankrendszer hitelezési kapacitását és stabilitását. Forrás: EKB
Az intézmények számára más okosságot találtak ki
Az intézményi piacokon az EKB a Pontes és az Appia projekteken keresztül kívánja összekötni az elosztott főkönyvi technológiát (DLT) a jegybanki infrastruktúrával. A cél az, hogy a tokenizált értékpapírok és banki betétek elszámolása továbbra is jegybanki pénzben történjen, megakadályozva a piac töredezettségét. Ugyanakkor a kritikusok rámutatnak arra, hogy míg a blokklánc-technológia és a kriptoiszféra eredeti célja a közvetítők kiiktatása és a nyílt, engedély nélküli hálózatok létrehozása volt, az EKB megközelítése teljesen szembemegy ezzel a filozófiával. A jegybank egy szigorúan ellenőrzött, zárt ökoszisztémát építene ki, ahol az innováció határait és kereteit továbbra is a sokszor hozzá nem értő bürokraták határoznák meg.
Bár a jogalkotási folyamat gőzerővel halad az Európai Unió intézményeiben, és a technikai tesztfázisok is elindultak már, a digitális euró körüli vita tovább gyűrűzik. A kérdés továbbra is az, hogy Európa polgárai és pénzügyi szereplői egy valódi, innovatív és szabad digitális alternatívát kapnak-e, vagy csupán egy újabb központilag felügyelt rendszert, amely a biztonság ígéretével eteti be az embereket, miközben az utolsó szálat is elvágja a pénzügyi szabadságuk felé.
Költs kriptóból közvetlenül a Kraken Krak Mastercarddal!
MI A TEENDŐD?- Regisztrálj a Krakenre a linkünkkel.
- Igényeld meg ingyenesen a Krak Cardot.
- Add hozzá Apple Payhez vagy Google Payhez.
- Vásárolj közvetlenül Kraken egyenlegedről akár 400+ kripto- és fiat eszközzel.
- Élvezd a 2% cashback-et a vásárlások után, havi vagy éves kártyadíj nélkül!