Az EKB három utat vázolt fel a jegybankpénz blokkláncra viteléhez

Cikk meghallgatása
Az Európai Központi Bank (EKB) három lehetséges modellt is felvázolt arra, hogyan jelenhetne meg a jegybankpénz a blokkláncokra és más DLT-rendszerekre épülő pénzügyi piacokon.
Isabel Schnabel, az EKB igazgatósági tagja a Bank of England Future of Money konferenciáján beszélt arról, hogyan lehetne a tokenizált pénzügyi eszközök elszámolását továbbra is jegybankpénzben biztosítani. A kérdés egyre fontosabb, ahogy a bankok és pénzügyi szolgáltatók kötvényeket, befektetési alapokat és más hagyományos eszközöket is blokkláncra költöztetnének.
A cél az, hogyha például egy tokenizált kötvény gazdát cserél, a fizetés és az értékpapír átadása egyszerre történjen meg. Így egyik félnek sem kellene attól tartania, hogy fizet, de nem kapja meg az eszközt.
Nem a lakossági digitális euróról van szó
Fontos, hogy Schnabel most nem a telefonon használható digitális euróról beszélt. A javaslatok elsősorban a bankok és más pénzügyi intézmények közötti, nagy értékű tranzakciókra, valamint a tokenizált értékpapírok elszámolására vonatkoznak.
A középpontban továbbra is a jegybankpénz állna. Ez azért fontos, mert a kereskedelmi bankok EKB-nál tartott tartalékai közvetlenül a központi bankkal szembeni követelést jelentenek, így nem kapcsolódik hozzájuk egy kereskedelmi bank hitelkockázata.
Három út, három megoldás
Az első modellben maga a jegybankpénz kerülne közvetlenül egy DLT-alapú rendszerbe. Vagyis a tokenizált kötvény és a fizetéshez használt jegybankpénz ugyanazon a digitális infrastruktúrán mozoghatna.
Ez technológiailag a legegyenesebb megoldás, ugyanakkor az EKB-nak jóval nagyobb szerepet kellene vállalnia az új rendszer működtetésében és felügyeletében.
A második modell kevésbé radikális. Az EKB meglévő fizetési rendszere maradna a háttérben, és egy technikai összekötő réteg kapcsolná össze a hagyományos infrastruktúrát a blokklánc-alapú rendszerekkel.
Ebben az esetben a jegybankpénz maga nem kerülne a blokkláncra, hanem a két rendszer kommunikálna egymással.
A harmadik lehetőségben kereskedelmi bankok és más pénzügyi közvetítők bocsáthatnának ki olyan digitális tokeneket, amelyek mögött teljes egészében EKB-nál tartott jegybanki tartalékok állnak.
Ez nagyobb teret adna a piaci szereplőknek az új szolgáltatások fejlesztésére, viszont a felhasználók nem közvetlenül jegybankpénzzel, hanem egy közvetítő által kibocsátott, azzal fedezett tokennel fizetnének.
Az EKB nem lecserélné a bankrendszert
A tervek egyik fontos eleme, hogy az EKB továbbra is a jelenlegi, kétszintű pénzrendszerben gondolkodik.
A jegybankpénz maradna az elszámolás stabil alapja, miközben a kereskedelmi bankok továbbra is biztosítanák az ügyfélkapcsolatokat, a hitelezést és a legtöbb pénzügyi szolgáltatást.
Vagyis nem arról van szó, hogy az EKB egy azonnal használható, nyílt kriptovalutát hozna létre. Inkább egy olyan szabályozott digitális infrastruktúrát próbál kialakítani, amelyben a blokklánc előnyei – például az automatizálható és gyors elszámolás – a hagyományos pénzügyi rendszerrel együtt működhetnek.
Már nem csak elméletről van szó
Az EKB már gyakorlati projekteken is dolgozik. A Pontes projekt azt vizsgálja, hogyan lehetne a DLT-alapú tranzakciókat jegybankpénzben elszámolni, míg az Appia különböző európai piaci infrastruktúrákat és azok összekapcsolását vizsgálja.
Ez azt mutatja, hogy a jegybank szerint a tokenizáció már nem pusztán egy kriptós kísérlet. A hagyományos pénzügyi rendszer is egyre komolyabban készül arra, hogy a digitális eszközök a mindennapi pénzügyi infrastruktúra részévé váljanak.
A stablecoinpiac növekedése jól érzékelteti, miért vált stratégiai kérdéssé, hogy a tokenizált pénzügyi piacokon milyen digitális pénzzel történjen az elszámolás.
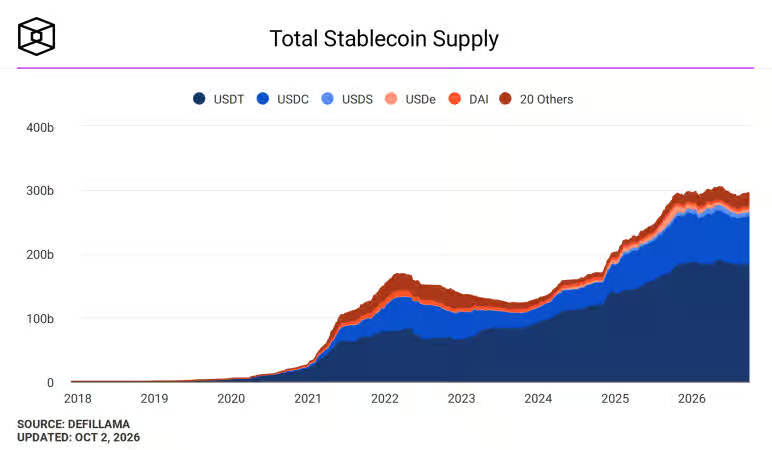
A stablecoinok teljes kínálata 2026 októberére megközelítette a 300 milliárd dollárt; a piacot továbbra is elsősorban a USDT és az USDC uralja. Forrás: DefiLlama, 2026. október 2.
Magyarországot is érintheti
Magyarország nem tagja az euróövezetnek, így az EKB megoldásai közvetlenül nem alakítják át a forint elszámolási rendszerét. A hazai bankok és pénzügyi szolgáltatók azonban így is érintettek lehetnek, ha euróalapú értékpapírokkal vagy nemzetközi pénzügyi rendszerekkel dolgoznak.
A mostani bejelentés egyik legfontosabb üzenete pedig az, hogy az EKB már nem azt keresi, hogyan lehetne megállítani a tokenizációt, hanem azt, hogyan lehetne azt a meglévő pénzügyi rendszerbe beilleszteni.
A nagy kérdés most az, hogy a három modell közül végül melyik bizonyul működőképesnek a gyakorlatban – és hogy a blokklánc valóban gyorsabbá és olcsóbbá teszi-e majd a pénzügyi elszámolást.
Költs kriptóból közvetlenül a Kraken Krak Mastercarddal!
MI A TEENDŐD?- Regisztrálj a Krakenre a linkünkkel.
- Igényeld meg ingyenesen a Krak Cardot.
- Add hozzá Apple Payhez vagy Google Payhez.
- Vásárolj közvetlenül Kraken egyenlegedről akár 400+ kripto- és fiat eszközzel.
- Élvezd a 2% cashback-et a vásárlások után, havi vagy éves kártyadíj nélkül!